Wonder
US$0.99 解锁 Word + PDF(各一次下载)。报告全文在本页免费阅读。
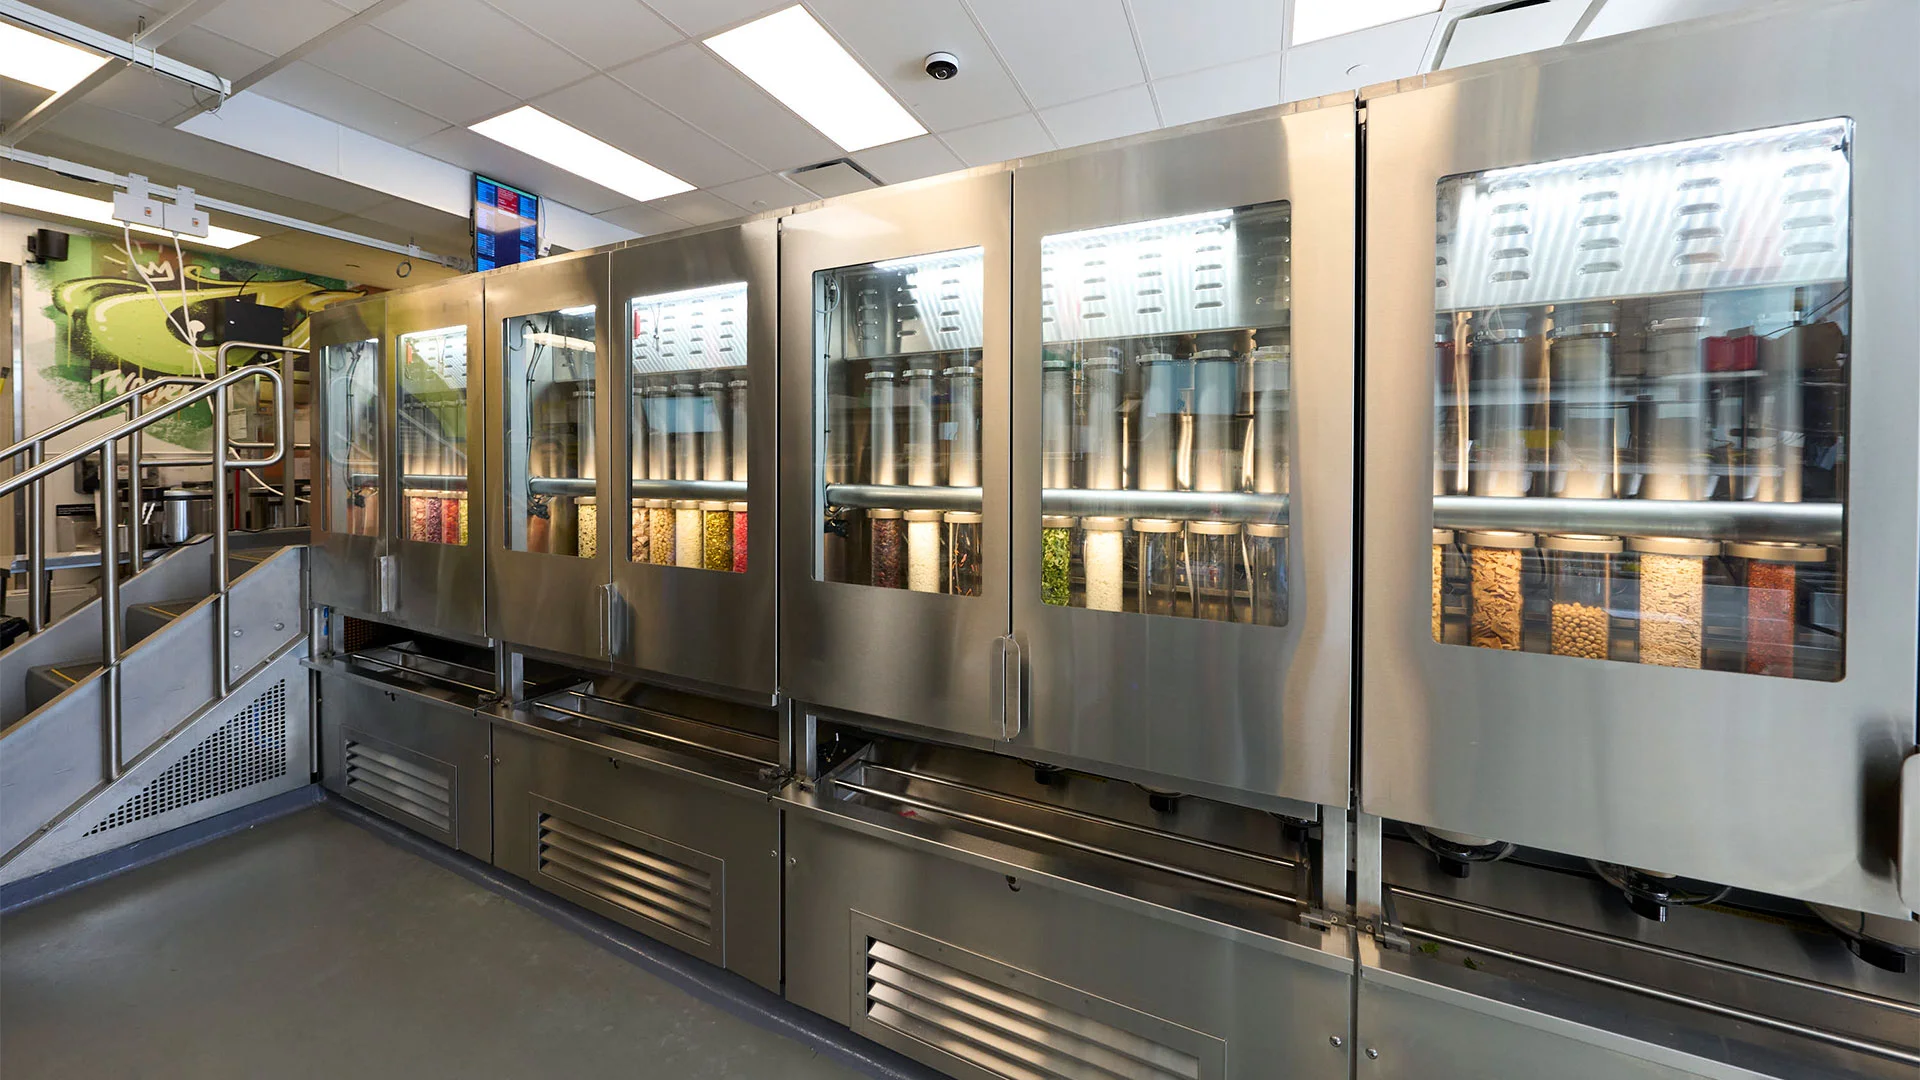
Wonder
一条自动化的出餐装配线、90亿美元估值和一场被许诺的IPO:关于Wonder的厨房自主性,究竟哪些已被证实,哪些仍停留在新闻稿层面。
| 字段 | 详情 |
|---|---|
| 报告状态 | 付费编辑深度报告;第一版 |
| 覆盖日期 | 2026年9月18日 |
| 公司阶段 | 后期私营阶段;D轮已关闭;目标于2027年初IPO |
| 编辑标准 | 证据分级标注;厂商声明与已核实事实分离;任何演示均不被视为部署的证据 |
如何阅读本报告
本报告面向那些必须依据关于Wonder实际已知情况来做出决策的人:评估Infinite Makeline的运营方、为D轮叙事定价的投资者、以之为基准进行对标的竞争者,以及需要一种站得住脚的立场而非对新闻稿进行转述的记者。
下文每一项实质性陈述都带有以下四种标签之一。这些标签并非装饰。它们是本报告的分析脊梁,而在证据不足以支撑某一结论之处,正文会如实说明,而不是用伪装成事实的推断来填补空白。
| 标签 | 含义 | 可接受依据的示例 |
|---|---|---|
| 已核实事实 | 经独立佐证,或取自可核查的一手记录 | 监管申报文件、官方产品文档、具名客户确认、经同行评审或一手研究,或同一具体数字被多家独立媒体一致报道 |
| 公司声明 | 由Wonder或其代表主张,未经独立确认 | 新闻稿、高管访谈、厂商规格表、营销页面 |
| 编辑推断 | 本报告基于公开证据得出的合理结论 | 将部署数量与推广时间表对照解读;将裁员与资本配置策略对照解读 |
| 未知 | 未公开披露,或仅以无法核查的措辞披露 | 单位经济性、生产环境中的单站点吞吐量、合同条款、自主性水平 |
有三条纪律贯穿全文,值得明确陈述,因为它们是本领域报道中最常见的失败模式。
第一,经过编排的演示视频不是自主工作的证据。一台机器在受控条件下于镜头前完成任务,只能说明该机器有能力完成这一动作;它并不能说明该机器能在无人干预的情况下、以稳定速率、跨越整个班次执行该动作。
第二,一次发货或一次安装不是有效部署的证据。一台设备进入厨房,只是地面上的一项资产。它能否赚回其资本成本,取决于正常运行时间、吞吐量、干预率和维护负担,而这些没有一项能由安装这一事实本身所确立。
第三,一份合作公告不是付费客户的证据。合作关系常常以投资、营销安排或未来采购量的选择权形式构建。在本档案未能确立对价之处,本报告不作此假设。
关于范围的一点说明。支撑本报告的研究档案包含若干共用“Wonder”这一名称的不相关实体的材料:这家食品科技公司、一个视频世界模型研究项目、一款任天堂游戏、一款育儿应用、一家儿童博物馆和一家流媒体服务 12345。本报告讨论的是这家食品科技公司及其Infinite Makeline。其他实体之所以相关,是因为名称冲突本身对任何监测这家公司的人而言都是一个真实问题,并且其中两个实体(视频世界模型以及相邻的机器人规划论文)与该公司所宣称的技术雄心距离足够近,值得单独处理。它们并非同一组织,本报告不将它们合并。
01执行摘要
Wonder是一家总部位于纽约的食品科技平台,自2021年以来已筹集超过30亿美元,最近一笔是6.5亿美元的D轮融资,投前估值90亿美元 91417。其首席执行官Marc Lore已公开表示,公司将在2027年初做好上市准备 10。2026年9月,它在曼哈顿中城东区部署了首台Infinite Makeline——一套自动化装碗系统,并宣布与DoorDash达成4.25亿美元的合作伙伴关系,其中包括以3亿美元收购Grubhub Campus Dining以及1.25亿美元的投资 67811。
核心分析问题不在于Wonder能否筹集资金。它显然可以。问题在于,支撑该估值的自动化叙事是否有自主运营的证据支持——而根据截至本报告覆盖日期可获得的材料,答案是否定的。
已核实事实。 Wonder在东部十个州及华盛顿特区运营着140至150多家零售门店 61214。它以90亿美元的投前估值筹集了6.5亿美元 914。它裁减了150个工作岗位,约占其员工总数的7%,明确目的是为机器人和自动化投资提供资金 13。它从Sweetgreen收购了Infinite Makeline技术 11。它已安装了一台设备,位于曼哈顿 611。
公司声称。 在供应商和新闻材料中,Infinite Makeline被描述为一套"完全自主的食品系统",能够以六个概念下的68种食材每小时生产多达500碗,平均从下单到出餐时间不到三分钟,并且是一间能够"在没有任何人工参与的情况下"运营的"自主厨房" 61112。
未知。 Infinite Makeline是否在没有人类执行或远程操控的情况下完成其任务。档案中没有出现任何独立的拆解分析、第三方评测或第一手操作者叙述。因此,本报告对自主性的判定为未知,置信度为0.3。供应商的声称已被记录,但不被视为已确立的事实。
编辑推断。 自主性声称与证据基础之间的差距,是Wonder作为一家自动化公司最重要的事实。仅一台已安装设备,且仅在新闻材料而非运营数据中被描述,无法支撑完全自主的声称,而公司自身的推广时间表(计划于2027年在东北部、德克萨斯和华盛顿都会区开设数十家门店)更符合试点而非经过验证的生产系统 612。裁员和DoorDash的资金最好被解读为:一家公司正在将配送与厨房门店业务转变为自动化业务,由股权和战略资本提供资金,而所处阶段是自动化本身尚未在大规模上得到验证。
看空理由不言自明:一家已筹集30亿美元、裁员以资助机器人、只安装了其中一台,并要求公开市场投资者在大约六个月内为这个故事买单的公司。看多理由同样自洽:一位有业绩记录的创始人、一个真正庞大的资本基础、一个解决需求端的分销合作伙伴关系,以及一项通过收购而非发明获得的技术——这缩短了开发周期。两种情形都建立在同一个未解决的变量之上,即这台机器能否在无人监督下按速率运行。公开记录中没有任何内容能给出定论。
最新新闻
02Wonder的故事
Wonder的企业史是一部不断重新定位的历史,而重新定位本身就是重点。每一个阶段都是凭借下一阶段的承诺获得融资的,而当前阶段——厨房自动化——是公司估值首次依赖于硬件主张、而非物流或品牌主张的阶段。
公司最初是一家以外卖为先的餐饮企业,运营着一支移动厨房车队,制作多个餐厅品牌的菜单并配送到顾客家门口。该模式需要为车辆、中央厨房场地和司机投入资本,并产生了定义外卖行业十年的单位经济问题:最后一公里成本高昂,而顾客为此付费的意愿是有限的。Wonder在随后多轮融资中给出的答案是:把厨房移近顾客,并将更多制作环节整合进单一实体资产。
到2026年,公司已在东部十个州及华盛顿特区积累了140至150多家零售门店 61214。这一门店网络是自动化故事赖以建立的基底。无论从哪个角度看,它同时也是一笔庞大的固定成本基础:租约、人力、公用事业费用,以及运营多门店餐饮业务的运营管理开销。D轮融资以6.5亿美元、投前估值90亿美元完成,所依据的命题正是:这一门店网络可以大幅提升单位劳动产出 91417。
已核实事实。 2026年9月,Wonder宣布与DoorDash达成4.25亿美元的合作。据多家独立媒体报道,其结构包括以3亿美元收购Grubhub Campus Dining,以及DoorDash向Wonder投资1.25亿美元 78。此外,公司裁减了150个岗位,约占员工总数的7%,《纽约邮报》报道称此次裁员明确与对机器人技术的投资相关 13。
编辑推断。 将这两件事放在一起看,它们描绘的是一家正在把资本从人力重新配置到自动化、同时购买分销渠道的公司。DoorDash交易最好被理解为一次战略结盟,而非客户胜利:DoorDash获得了接触Wonder校园及机构渠道的机会,Wonder则同时获得了资本和需求管道。对于一家需要订单量来证明自动化合理性的公司而言,这是理性的结构,因为一条没有订单的自动化产线就是一项不断贬值的资产。同样,在这一结构中,"合作"一词不应被解读为通常意义上的付费客户关系证据。本档案除头条数字外并未确立商业条款,本报告也不对其作出推断。
从Sweetgreen收购Infinite Makeline技术是当前叙事中的关键事件 11。已核实事实,置信度为中等:USA Times 247报道Wonder从Sweetgreen收购了该技术。编辑推断。 收购而非自研核心自动化技术,其风险特征与内部自建存在实质性差异。它压缩了首次安装的时间线,而Wonder在曼哈顿实现的正是这一点。它也意味着公司继承了原开发者内置的一切设计假设、维护要求和故障模式,也意味着迭代该系统所需的机构知识可能比从零开始的计划所积累的更薄弱。Wonder是否留住了构建该系统的工程团队,从公开记录来看未知。
Lore提出的2027年初IPO目标,经《财富》报道,设定了一个硬性时间表 10。编辑推断。 一家打算在本报告覆盖日期约六个月内上市的公司,有强烈动机将其自动化呈现得比单次安装所显示的更为成熟,也有相应强烈的动机宣布相对于已验证能力而言颇为激进的推广计划。2027年在东北部、得克萨斯和华盛顿都会区向数十家门店推广的计划应放在这一背景下解读:它是一个计划,而非记录 612。
这个故事中尚缺少的,是关于这台机器实际运转的哪怕一份独立叙述。这一缺失并不能证明它无法运转。它证明的是公开记录无法告诉你答案,而任何声称相反的报道都是在误导读者。
03产品组合:Wonder究竟在卖什么
Wonder的产品组合分为两层,将二者混为一谈是报道该公司时最常见的错误。第一层是食品:通过实体门店和配送渠道销售的多概念菜单。第二层是组装这些食品的机器。公司的估值叙事依赖于第二层,但其当下的收入来自第一层。
已验证事实。 Wonder在东部十个州及华盛顿特区运营着140至150多家零售门店61214。其自动化出餐碗组装系统Infinite Makeline已安装在一个地点,即曼哈顿中城东区611。公司已表示计划在2027年将该系统推广至东北部、德克萨斯州和华盛顿都会区的数十个地点612。
公司声称。 Infinite Makeline的规格为每小时可产出多达500碗,使用68种食材,支持六个概念,平均从下单到出餐时间低于三分钟61112。它被描述为“完全自主的食品系统”和“自主厨房”,能够“在没有任何人工参与的情况下”运行61112。
| 属性 | 公司声称 | 档案中的独立验证 | 状态 |
|---|---|---|---|
| 产能 | 每小时多达500碗 | 无 | 公司声称 |
| 食材种类 | 68种食材 | 无 | 公司声称 |
| 概念覆盖 | 六个概念 | 无 | 公司声称 |
| 下单到出餐时间 | 平均低于三分钟 | 无 | 公司声称 |
| 自主性 | “完全自主”;“无任何人工参与” | 无;无拆解、评测或运营者证词 | 公司声称,未经证实 |
| 已安装数量 | 一台,曼哈顿中城东区 | 多家媒体报道了同一安装 | 已验证事实 |
| 推广计划 | 数十个地点,2027年 | 无;前瞻性陈述 | 公司声称 |
| 技术来源 | 从Sweetgreen收购 | 单一来源报道 | 已验证事实(中等置信度) |
这张表本身就是论点。每一个能让运营者或投资者评估该系统的性能数据,都是公司声称,档案中没有任何独立佐证。唯一已验证的事实是安装和收购,而这两者都无法说明性能。
编辑推断。 这套规格对于一条出餐碗组装线而言是内部自洽且合理的。出餐碗组装是一个受限问题:固定的食材组合,分配到固定的容器几何形状中,按固定顺序进行。它比通用烤架线要容易自动化得多,而对于一个设计良好的分发系统来说,每小时数百碗的产能并不算惊人。最需要审视的声称不是产能,而是自主性。一条按指令分發食材的产线是自动化。一条能够规划、排序、从故障中恢复并完成订单,且无需人工执行或远程操控任务的产线才是自主化,而这两者在供应商材料中经常被混为一谈。
未知。 档案未披露该系统的干预率、正常运行时间、维护间隔、清洁周期、概念之间的切换时间、单台资本成本,或运行所需的人力配置。这些数字决定了Infinite Makeline是生产力工具还是演示品。它们未出现在公开记录中并非偶然;这些正是一家准备IPO的公司更愿意按自己的时间表、以自己的框架、用自己的定义来披露的数字。
产品组合中的食品层值得简要说明,因为它关系到自动化故事的可信度。档案中的社区情绪是负面的,批评也很具体:Wonder“基本上只是加热食物”2830。编辑推断。 这是食品质量方面的抱怨,不是自主性方面的抱怨,两者不应混为一谈。但它在一点上与自动化论点相关。如果客户价值主张是便利而非品质,那么自动化就是在成本和速度上竞争,而这恰恰是每小时500碗的产线能够体现价值的地方。如果价值主张是品质,自动化就更难推销,因为“加热食物”的印象很难用更快的产线来扭转。档案并未确定Wonder实际销售的是哪种价值主张,而公司自身的多概念框架表明它正在对冲。
产品与版本

04技术栈:优势与尚待完成的工作
关于Wonder技术栈的公开记录十分有限,因此本节的篇幅相应短于该主题应有的体量。这是一个发现,而非研究中的空白。一家准备在六个月内上市的公司,除了规格说明书和一项自主性声明之外,几乎没有披露任何关于其核心自动化资产的技术信息。
已核实事实。 Infinite Makeline技术购自Sweetgreen 11。该系统安装在一个地点 611。它从一组确定的食材中组装碗装餐品 61112。
公司声明。 该系统完全自主,无需人工参与,能够大规模规划、生产和交付个性化餐食 61112。
未知。 以下内容未在档案中公开披露:用于验证食材放置的传感模态;操作架构(专用分配器还是通用机械臂);控制栈及其使用的是学习策略还是经典时序逻辑;故障检测与恢复逻辑;人机界面以及系统无法完成订单时的升级路径;清洁与食品安全规程;维护模式与备件物流;跨概念对订单进行排序的软件层;以及使公司能够随时间衡量和改进干预率的数据基础设施。
编辑推断。 专用分配器与通用操作之间的区别是本节中最具实质影响的未知项,值得解释其原因。由专用分配器(每种食材或每类食材一个)构建的碗装组装线是一个时序问题。它可以通过传统工程手段实现可靠运行,其故障模式是可预测的:分配器卡住、料斗空了、容器错位。而由通用机械臂尝试灵巧操作构建的产线则是一个感知与控制问题,难度要大得多。68种食材这一数字具有提示性:68个专用分配器将是一个异常庞大且资本密集的装置,而由少量通用机械臂处理68种食材则是一项难度大得多的技术成就。档案未说明采用哪种架构,仅凭吞吐量声明无法消除这一歧义。
尤其是自主性声明,在不了解升级路径的情况下无法评估。当今商业运营中每一个已部署的食品自动化系统都有某种形式的人工后备,无论是分配器故障时介入的产线厨师,还是接管异常情况的远程操作员。后备机制的存在并不会使系统在有用的工程意义上变得非自主;问题在于后备被调用的频率,以及它是用于常规情况还是仅用于真正的异常。未知。 档案中不包含任何干预率数据,也没有独立观察者报告过相关数据。
编辑推断。 裁员在这里具有信息价值,但方向并非公司框架所暗示的那样。裁减150个岗位,约占员工总数的7%,以投资机器人技术,这与一家相信自动化能减少劳动力需求的公司相符 13。这也与一家需要从运营费用中为资本密集型自动化项目提供资金的公司相符,而这正是“裁员以投资”公告在实践中的通常含义。这两种解读并不互斥,公开记录无法区分它们。
关于该技术来源的最后一点说明。从Sweetgreen收购Infinite Makeline使Wonder获得了一个想必已在原所有者处经过一定开发和测试的系统。编辑推断。 除非关键人员随之转移(这一点未知),否则它并不会给Wonder带来Sweetgreen所积累的同等深度的机构知识。对于一家估值依赖于在150个站点迭代该系统的公司而言,工程团队的深度是一个实质性问题,而公开记录并未给出答案。
05研究、论文、作者与实验室
本节需要明确警告,因为贯穿本档案的名称混淆问题在此处最为危险。
本档案包含四篇关于机器人技术和世界模型的研究论文,它们都与Wonder所处的更广泛领域相关,但根据现有证据,没有一篇隶属于Wonder食品科技公司 18192021。这些论文被纳入本报告,是因为它们定义了评估任何自主性声明所应参照的技术前沿水平,也因为关注这一领域的读者会在同一搜索词下遇到它们。它们不应被归因于该公司。
已验证事实(作为研究成果,而非公司产出)。 "Wonder"视频世界模型在一篇arXiv论文中被描述为一种通用视频世界模型,用于实时、相机可控的世界探索,以每秒16帧合成分钟级视频,具备视频条件生成和一种基于稀疏注意力的记忆机制,用于推理时选择性关注上下文token 18。"Wonderful Team"被描述为一种多智能体VLLM框架,用于零样本高层机器人规划,报告在VimaBench上提升40%,相较轨迹生成器提升30%,在语义推理任务上提升70% 19。"BWM"被描述为一种开源、低成本、高保真的机器人操作世界模拟器,一种动作条件自回归世界模型,可用作数据引擎和策略评估器,在WorldArena Challenge中综合排名第一 20。"RealWonder"被描述为首个从单张图像进行动作条件视频生成的实时系统,在480x832分辨率下以每秒13.2帧运行,集成了3D重建、物理模拟和四步蒸馏生成器 21。
| 论文 | 声称能力 | 报告指标 | 与Wonder(食品科技)的关联 |
|---|---|---|---|
| Wonder: Video World Model Done Better 18 | 实时相机可控世界模型 | 16 FPS,分钟级合成 | 未建立关联;仅名称混淆 |
| Wonderful Team 19 | 零样本高层机器人规划 | +40% VimaBench;+70%语义推理 | 未建立关联;相邻领域 |
| BWM 20 | 机器人操作世界模拟器 | WorldArena Challenge综合第一 | 未建立关联;相邻领域 |
| RealWonder 21 | 实时动作条件视频生成 | 480x832下13.2 FPS | 未建立关联;相邻领域 |
编辑推断。 这些论文与Wonder自动化声明的关联是间接的,但并非为零。它们证明了研究界正在积极研究世界模型、动作条件生成和零样本规划,且这些领域的前沿水平正在快速推进。它们并未证明这些工作中有任何一项被部署在商业厨房中,档案中也没有证据表明Wonder的Infinite Makeline使用了其中任何一项。如果读者在同一搜索结果中同时遇到"Wonder"和"世界模型",应将这种邻近性视为巧合,除非另有证明。
未知。 Wonder是否雇用研究人员、发表技术成果、持有Infinite Makeline的专利,或与上述论文背后的学术团队有任何关系。档案中没有公司撰写的研究、没有专利申请、也没有具名技术领导层。对于一家估值建立在硬件与软件声明之上的公司而言,没有任何已发表的技术成果值得注意,但并非致命缺陷:许多成功的工业自动化公司什么都不发表。
<!-- module: papers --> <!-- module: authors-labs --> <!-- module: repos --> <!-- module: datasets -->06媒体证据库:视频证明了什么
档案中的视频证据几乎全部关于一款任天堂游戏,这既是对名称混淆问题的有用例证,也提醒人们:关于本报告真正讨论的对象,视觉证据何其稀少。
已验证事实。 档案包含六个视频来源,全部关于Super Mario Bros. Wonder:一个游戏玩法与体验视频 22,GameStop演示片段 23,一篇评测 24,Nintendo Live的十五分钟单人游戏视频 25,Digital Foundry技术评测 26,以及一篇关于该游戏设计的评论文章 27。这些是关于任天堂产品的合法来源。它们不是关于Wonder食品科技公司的证据,档案中也没有出现Infinite Makeline的任何视频。
编辑推断。 Infinite Makeline缺乏视频证据这一事实本身就具有信息量,但不应过度解读。这一阶段的公司通常会控制自己的影像资料,而曼哈顿单一安装点也很容易在受控条件下拍摄。档案中没有此类素材,也没有独立素材,这意味着该系统运行的视觉记录实际上是空白的。想要评估自主性声明的读者没有任何东西可看。
这正是本报告第一条纪律最为适用的地方。即使存在Infinite Makeline的视频,即使视频显示碗具在无可见人工的情况下被组装,也不能证明自主性。演示视频是机器在发布方所选条件下完成任务的一份记录。它不能证明干预率、正常运行时间、整个班次的表现,或故障条件下的行为。对自主性声明的正确证据标准是持续的独立观察或运营方报告的生产数据,而档案中两者皆无。
未知。 Wonder是否发布过Infinite Makeline的演示素材,如果发布过,是在什么条件下拍摄的。档案中不包含任何此类素材。
媒体库
07商业现实
本节将Wonder实际已售出的内容与其已宣布的内容区分开来,而两者之间的差距十分悬殊。
已验证事实。 Wonder在东部十个州及华盛顿特区运营着140至150多家零售门店61214。公司以90亿美元投前估值完成了6.5亿美元融资,使2021年以来的总融资额超过30亿美元91417。公司与DoorDash建立了4.25亿美元的合作伙伴关系,结构为以3亿美元收购Grubhub Campus Dining,外加1.25亿美元投资78。公司裁减了150个岗位,约占员工总数的7%,与机器人技术投资相关13。公司从Sweetgreen收购了Infinite Makeline技术11。公司已安装了一台设备611。
公司声称。 Infinite Makeline完全自主运行,无需人工参与61112。公司将于2027年初做好上市准备10。该系统将于2027年推广至数十个门店612。
编辑推断。 商业现实是:Wonder是一家多门店餐饮企业,拥有雄厚的资本基础、一个战略性分销合作伙伴,以及一台已安装的自动化设备。其收入来自食品。其估值来自自动化叙事。DoorDash交易是档案中关于公司打算如何弥合两者之间差距的最清晰信号:通过大规模购买分销渠道,使自动化系统有足够的业务量可供处理。这是一个连贯的战略,同时也是一个将成本前置、将验证节点后移的战略。验证节点在于:Infinite Makeline能否以足以证明其资本成本合理的方式降低每碗的人工成本,而这个数字目前未知。
裁员在本节中值得再次审视,因为它是公司自身信念最具体的证据。已验证事实。 裁减150个岗位,约占员工总数的7%,目的是投资机器人技术13。编辑推断。 一家公司不会裁减7%的员工去资助一个它自己都不确定的研究项目。这次裁员是一种偏好揭示:Wonder的领导层相信自动化是通往利润率的路径,并愿意用人力成本来为此买单。这是对公司有利的一个有意义的信号。然而,这并不能证明自动化确实有效,两者不应混淆。
未知。 Infinite Makeline的单位经济模型:每台设备的资本成本、安装成本、维护成本、所需人工配置、生产环境中的吞吐量、正常运行时间以及投资回收期。同样未知的还有:DoorDash安排除头条数字之外的商业条款、自动化系统本身(区别于Wonder的食品)的任何付费客户身份,以及公司是否有任何外部销售渠道将Infinite Makeline作为产品出售。根据档案中的证据,Wonder是在自己的门店网络中部署该系统,而非将其出售给第三方,这使其成为运营商而非供应商。
这一区别对IPO至关重要。编辑推断。 一家向其他运营商出售自动化的公司拥有类似软件公司的利润率故事和可扩展的收入线。一家在内部使用自动化的公司则拥有一个成本削减的故事,这个故事是真实的,但受限于其自身门店网络的规模。Wonder的150个门店的覆盖范围限制了内部收益的上限,除非公司大幅扩展门店网络或开始出售该系统。档案中没有后者的证据,而2027年的推广计划被描述为内部部署612。购买自动化叙事的公开市场投资者应该明白他们买的究竟是这两种业务中的哪一种。
客户与部署
DoorDash合作价值4.25亿美元,包括以3亿美元收购Grubhub Campus Dining,以及对Wonder的1.25亿美元投资。
第8至第14节继续在本报告第二部分。
08市场与使用场景
Wonder的可寻址市场,首先并不是机器人市场。它是美国快餐休闲及外卖优先的餐饮市场,而Infinite Makeline是部署在该市场内部的一种资本工具,而非销往该市场的产品。对于任何从机器人视角解读这家公司的人而言,这一区别至关重要:Wonder并不是向第三方出售厨房自动化的供应商——至少从公开证据来看并非如此。它是一个垂直整合的食品平台,选择将自身生产环节自动化。技术是成本投入项,而非收入来源。
这一定位框定了实际处于运行状态的使用场景。
8.1 核心使用场景:单一厨房的多品牌外卖
根据融资与部署报道中的描述,Wonder的运营模式是:单一实体厨房以多个品牌概念生产食品,配送至家庭和办公室 71217。Infinite Makeline是该模式的生产层:每小时最多可出餐500碗,原料来自68种食材,支持六个品牌概念,平均从下单到出餐时间低于三分钟 611。
其经济逻辑直截了当,且表面上自洽。传统多品牌外卖厨房需要为每个菜系承担独立备餐线、独立人员配置和独立设备的固定成本。而一条可通过重新配置食材选择在品牌概念之间切换的自动化产线,则消解了这部分固定成本。68种食材的储备库正是其机制所在:食材库存的广度替代了产线的广度。
这一逻辑在遭遇真实订单组合时是否依然成立,则是另一个问题。一条产线支持六个品牌概念的说法属于公司主张,来源于新闻材料 611。档案中没有任何独立运营方的叙述,说明品牌概念切换在晚餐高峰时段的表现如何、产线重新配置的频率有多高,或切换在时间和损耗方面的成本是多少。
8.2 设备实际分布在何处
部署足迹是档案中最具体的内容,值得精确陈述,因为头条数字很容易被混为一谈。
| 指标 | 数字 | 证据状态 |
|---|---|---|
| 零售门店 | 140–150+ | 多个独立新闻来源 71214 |
| 覆盖州份 | 10个东部州外加华盛顿特区 | 多个独立新闻来源 712 |
| 已安装Infinite Makeline设备 | 一台(曼哈顿中城东区) | Restaurant Dive、USA Times 247 611 |
| 2027年计划推广 | 东北部、德克萨斯、华盛顿都会区"数十个地点" | 关于公司计划的新闻报道 612 |
140–150家零售门店与一台自动化产线之间的差距,是Wonder机器人故事中最重要的单一结构性事实。Wonder绝大部分门店仍是传统厨房运营。自动化项目尚处于单一旗舰安装的阶段。任何将Wonder解读为"拥有150个站点的机器人公司"的说法,都颠倒了实际比例——实际比例更接近"拥有150个站点、一条机器人产线的食品公司"。
这不是对战略的批评。旗舰先行的部署方式对于资本密集型厨房自动化而言是正常且往往明智的路径,考虑到订单密度和曼哈顿可见性验证点的价值,中城东区作为首台设备的选址是合理的选择 6。但这确实意味着,截至报道日期,自动化论点几乎完全是前瞻性的。
8.3 合理但缺乏证据的使用场景
若干相邻使用场景可从技术描述中自然推导出来,但档案中没有支持性证据。此处将其列为关于该模式可能走向的编辑推断,明确不代表Wonder已宣布或已展示的内容。
将产线授权给第三方运营商。 Wonder从Sweetgreen收购了该技术 11,这引出一个显而易见的问题:该产线能否被出售或回租给餐饮行业。档案中没有任何来源表明存在此类计划。如果Wonder的意图纯粹是内部使用,那么从Sweetgreen收购将是为一个曼哈顿站点配备设备的一种异常昂贵的方式。
校园及机构餐饮。 DoorDash交易包括以3亿美元收购Grubhub Campus Dining,外加1.25亿美元投资 78。校园餐饮是高流量、窄菜单、需求可预测的环境,接近自动化装配线的理想运营区间。这是档案中最具商业吸引力的相邻场景,同时也是记录最少的。没有任何来源表明该产线计划用于校园部署。
非碗类形态。 供应商声称该系统能够"在无需任何人工参与的情况下生产披萨、汉堡、炸鸡和海鲜" 12,这暗示其形态范围远宽于碗类装配描述所能支持的范围 611。这两项主张放在一起显得颇为尴尬,将在§11中进一步讨论。
8.4 市场规模测算的注意事项
档案中不包含市场规模数据、单位经济模型、每碗成本数字、人力成本对比,以及产能与需求分析。任何关于Wonder可寻址市场规模或单台产线投资回收期的陈述,都需要凭空编造数字。未公开披露。
09竞争格局
Wonder 至少在三个不同的竞技场中竞争,而每个竞技场中的竞争动态各不相同。将它们混为一谈会产生混乱的分析,因此在此将它们分开讨论。
9.1 竞技场一:配送优先的多概念餐饮
这是 Wonder 的主要商业战场。该模式——一个厨房为配送生产多个品牌概念——使 Wonder 与更广泛的幽灵厨房和虚拟品牌行业,以及垂直整合的配送平台形成竞争。档案中未提及该竞技场中的具体竞争对手,也没有关于 Wonder 相对其表现的对标数据。未公开披露。
档案确实确立的是,Wonder 通过收购获得了配送地位。DoorDash 合作价值 $425M,包括以 $300M 收购 Grubhub Campus Dining 以及 $125M 的 DoorDash 投资 78,这既是一笔金融交易,也是一笔配送和需求获取交易。其战略逻辑是,拥有校园餐饮能力为 Wonder 提供了一个 captive、高频的需求池。
9.2 竞技场二:厨房自动化
此处的比较对象是其他自动化食品生产系统。档案中不包含竞争对手名称、对比吞吐量数据,也没有任何替代系统的定价。这是一个真实的空白。想要了解每小时 500 碗、68 种食材对于自动化碗装组装而言是领先、平均还是落后,读者在所提供的证据中找不到答案。
可以说的是,该规格集足够具体,可以被证伪。500 碗/小时、68 种食材、六个概念、下单到就绪不到三分钟 611 是那种可以对照真实安装进行核查的数字。就披露规范而言,这是有利于该公司的一点,尽管这些数字本身仍未经验证。
9.3 竞技场三:名称冲突
档案最不寻常的特点是,“Wonder” 至少指向六个不相关的实体 124518。对于竞争和市场分析而言,这是一个真实的运营问题,而非奇闻轶事。当一个公司名称被如此严重地超载时,搜索可见性、品牌归属、分析师覆盖甚至自动化数据收集都会退化。
| 实体 | 域名 | 与 Wonder(食品科技)的关系 |
|---|---|---|
| Wonder(食品科技) | 餐厅自动化与配送 | 本报告的主题 |
| Wonder(视频世界模型) | 生成式视频研究 | 无;名称冲突 18 |
| Super Mario Bros. Wonder | Nintendo 游戏 | 无;名称冲突 5222324252627 |
| The Wonder Weeks | 育儿应用 | 无;名称冲突 13 |
| Nutrien Wonderhub | 儿童博物馆,Saskatoon | 无;名称冲突 4 |
| Wonder Project | Prime Video 流媒体服务 | 无;名称冲突 2 |
实际后果是,任何按关键词追踪 “Wonder” 的监测项目都将被噪音主导。第 13 节直接讨论了这一问题。
9.4 竞争定位:诚实的解读
编辑推断。根据公开证据,Wonder 可防御的定位不是机器人。而是资本、配送和单一自动化生产资产的组合。机器人在原则上可复制;DoorDash 关系和校园餐饮版图则要难复制得多。如果自动化论点失败,Wonder 仍然是一个拥有庞大资产负债表的配送平台。如果自动化论点成功,配送资产正是让其规模化的东西。
该定位的弱点在于,自动化主张在估值中承担了极大的分量,却仅建立在一台已安装设备和供应商提供的性能数据之上。对于 $9B pre-money 估值而言,这是一个薄弱的证据基础 91014。
10地缘政治背景与约束
档案中不包含关于 Wonder 供应链地理、制造合作伙伴、出口管制、数据驻留或美国以外监管敞口的材料。因此,本节因必要性而简短,而非出于编辑选择,诚实的立场是直白地说明这一点。
10.1 证据确实支持的内容
司法辖区集中。 Wonder 在 10 个东部州加上 Washington, D.C. 运营,并计划扩展到 Northeast、Texas 和 D.C. 都会区 712。这是一项单一国家运营。没有证据表明存在国际部署、国际收入或国际监管参与。未公开披露。
国内资本。 融资栈是国内性的:$650M Series D,$9B pre-money 估值,自 2021 年以来筹集 $3B+,以及 DoorDash 交易 7891014。档案中未识别出主权财富基金、非美国战略投资者或跨境投资审查敞口。
劳工政治。 裁员 150 个岗位,被描述为劳动力的 7%,并明确与机器人投资相关 13,这使 Wonder 置身于更广泛的美国自动化与劳工辩论之中。这是国内政治敞口而非地缘政治敞口,但它是档案中最具政治显著性的事实。一家公司裁减 150 个岗位以资助机器人,同时以 $9B 估值融资,这给了其批评者一个清晰的叙事。
10.2 无法评估的内容
makeline 组件的供应链来源,包括任何机器人硬件、传感器或计算设备,均未披露。鉴于当前围绕机器人和半导体供应链的政策环境,对于任何严肃的风险评估而言,这是一个重大遗漏。这不是问题的证据;而是无论哪种方向都缺乏证据。
数据治理同样不透明。一个在 10 个州加上 D.C. 运营的配送平台大规模处理客户数据,而 Grubhub Campus Dining 收购 7 将机构数据以及潜在的学生数据纳入范围。档案中没有任何来源涉及隐私态势、数据驻留或合规框架。
10.3 诚实的总结
基于所提供的证据,无法对 Wonder 进行地缘政治分析。该公司在国内集中、由国内资金支持并在国内部署,这减少了明显的地缘政治敞口,但并未消除档案中根本未回答的供应链和数据问题。未公开披露。
11炒作、现实与难看的一面
本节将已证实的内容、被断言的内容与被反驳的内容区分开来。贯穿始终的原则是:精心编排的演示不能证明自主工作,发货不能证明生产性部署,合作公告不能证明付费客户。
11.1 炒作
"完全自主。" 供应商声称 Infinite Makeline 是一个"完全自主的食品系统,能够大规模规划、生产和交付个性化餐食",以及一个"无需任何人工参与就能制作披萨、汉堡、鸡肉和海鲜的自主厨房"12。这是档案中最强的声明,也是支撑最少的。
"每小时500碗。" 一个精确、可核查、来自供应商的数据611。精确不等于验证,但至少是一个可以被检验的声明。
"六个概念,68种食材。" 同样来自供应商611。概念数量和食材数量这类运营细节,往往来自真实的系统设计而非营销发明,这在一定程度上令人安心,但并非证明。
90亿美元估值。 多家独立媒体一致报道91014,因此数字本身来源充分。它是否合理是另一个问题,本报告无法裁定。
11.2 现实
融资是真实的。 6.5亿美元融资、90亿美元投前估值、自2021年以来累计融资超过30亿美元,以及一笔4.25亿美元的 DoorDash 交易,均由多家独立来源以一致的数字报道7891014。这达到了多家独立报道的 VERIFIED 标准。
部署规模是真实的。 覆盖10个州加上华盛顿特区共140–150多个门店,报道一致71214。
裁员是真实的,且明确与自动化相关。 150个岗位,占员工总数的7%,与机器人投资相关13。
第一条产线已安装。 一台设备,位于曼哈顿中城东区611。
技术有出处。 从 Sweetgreen 收购11。这是单一来源的说法,应视为公司声明而非既定事实,但它是一个具体且可核查的断言。
11.3 难看的一面
自主性未经证实。 综合后的自主性判定为未知,置信度0.3。档案中不存在独立拆解、第三方审查或第一手运营者报告。供应商说"无需任何人工参与"12;没有任何独立信息佐证。按严格定义,自主意味着系统在无人执行或远程操控的情况下完成任务,而这一具体证据是缺失的。
客户情绪是负面的,而且是关于食物的。 Reddit 帖子包括"Wonder 很烂,是我生活中的祸害"28和"真的有人用 Wonder 吗?"30,反复出现的批评是 Wonder"基本上只是加热食物"2830。这是置信度0.7的社区情绪,应据此加权,但它是档案中唯一的需求侧证据,而且并不乐观。
产品形态的说法无法调和。 碗类组装611与"披萨、汉堡、鸡肉和海鲜"12描述的是不同的机器。其中一个说法是措辞不严谨。档案未能确定是哪一个。
一台设备不等于推广。 一台已安装产线与2027年"数十个门店"计划612之间的差距,正是执行风险所在。
11.4 声明与证据对照表
| 声明 | 来源类型 | 独立佐证 | 判定 |
|---|---|---|---|
| 完全自主,无需人工参与 | 供应商/媒体12 | 档案中无 | 未经证实 |
| 每小时500碗,68种食材,6个概念 | 供应商/媒体611 | 档案中无 | 未经证实 |
| 下单到出餐3分钟以内 | 供应商/媒体611 | 档案中无 | 未经证实 |
| 技术从 Sweetgreen 收购 | 单一新闻来源11 | 无 | 公司声明 |
| 140–150多个门店,10个州+华盛顿特区 | 多家新闻71214 | 各媒体一致 | 已证实 |
| 6.5亿美元 D 轮,90亿美元投前估值 | 多家新闻91014 | 各媒体一致 | 已证实 |
| 4.25亿美元 DoorDash 合作 | 多家新闻78 | 各媒体一致 | 已证实 |
| 因机器人裁减150个岗位 | 新闻13 | 单一媒体 | 已报道 |
| 目标2027年初 IPO | Fortune,Marc Lore 引述10 | 单一媒体 | 公司声明 |
| 食物质量批评 | 社区2830 | 多个帖子 | 社区情绪 |
11.5 名称冲突作为炒作载体的问题
一个被低估的问题:"Wonder"这个名字与一款任天堂游戏5、一个视频世界模型研究项目18、一款育儿应用13、一家儿童博物馆4和一家流媒体服务2共享。对"Wonder"的搜索和社交监测会返回大量与这家食品公司无关的正面情绪。任何未做消歧的品牌健康指标都在衡量错误的东西。
声明追踪
只有厂商/媒体材料声称其完全自主;档案中没有独立拆解、第三方评测或一线操作者报告证实该系统在无人执行或远程操控的情况下运行,而唯一的社区证据涉及食品质量/复热问题,而非自主性。
这些产能、食材数量和速度数据仅出现在源自新闻稿的报道中(Restaurant Dive、USATimes247),档案中没有独立测量、客户确认或操作者数据。
门店数量来自对公司公告的新闻报道,但档案显示实际仅安装了一台 Infinite Makeline(曼哈顿中城东区),更大规模推广计划在 2027 年,因此部署规模为厂商来源且未经核实。
只有 USATimes247 报道了该技术源自 Sweetgreen,档案中没有 Sweetgreen、Wonder 或监管文件的确认。
独立新闻媒体《纽约邮报》报道了此次裁员,并明确将其与机器人投资挂钩,但公司自身对机器人化理由的表述仍未得到核实。
多家独立媒体(TechCrunch、NRN、Fortune、Restaurant Dive)一致报道了相同的融资和合作数据,但 DoorDash 交易的战略价值仍有待验证。
《财富》杂志报道了 Marc Lore 关于 IPO 准备就绪的声明,但档案中没有 SEC 文件、承销商确认或对该时间表的独立核实。
Reddit 社区帖子表达了对食品质量和复热问题的不满,但这些是零散的用户意见,而非系统性独立测试或具有代表性的客户数据。
12未来情景
四种情景,附明确推理与明确证伪条件。概率属于编辑推断,应视为粗略权重,而非预测。
情景A:部署落地(约30%)
2027年在东北部、德克萨斯和华盛顿都会区数十个地点部署makeline的计划612大体按时间表推进。Midtown East门店的单位经济模型得到验证,概念切换能力在真实订单组合下保持稳定,而通过DoorDash交易7获得的校园餐饮版图提供了高销量、窄菜单的滩头阵地。定于2027年初的IPO10在自动化叙事的支撑下推进,而此时该叙事背后已有多个运营站点。
确认这一情景的信号: 不止一条已安装的makeline;具名的站点级吞吐量数据;第二和第三个拥有运营单元的城市;披露自动化单位经济模型的S-1文件。
证伪这一情景的信号: 部署推迟到2027年之后;Midtown East单元被悄然淡化;IPO以配送量而非自动化作为叙事框架。
情景B:自动化停滞,配送业务延续(约40%)
这是最有可能的单一结果。makeline仍只是少数旗舰级安装。Wonder继续作为拥有庞大资产负债表的配送与校园餐饮平台运营,自动化项目成为永久性试点,而非规模化能力。IPO仍会发生,但股权故事是配送与品牌组合,而非机器人技术。
当前证据比例支持这一情景:140–150个地点,一个自动化单元6712。它不需要任何失败,只需要惯性。
确认这一情景的信号: 到2027年没有新的makeline公告;后续融资轮以版图而非技术为叙事框架;IPO沟通中不出现自动化。
证伪这一情景的信号: 一项可信的多站点自动化公告,并附有独立验证。
情景C:自主性主张在审视下崩塌(约20%)
一次独立拆解、一位前运营人员,或一项监管或新闻调查证实,Infinite Makeline需要实质性人工干预,无论是装载、异常处理、清洁还是质量控制。“完全自主”的表述12无法成立。受损的是估值叙事,而非底层业务,但在90亿美元投前估值910下,叙事受损代价高昂。
这一情景并非预测存在不当行为。它是一个强主张建立在单一未经核实的安装之上的自然结果。“自主”与“有人工支持的自动化”之间的差距,正是历史上大多数厨房机器人主张最终落点所在。
确认这一情景的信号: 运营人员描述干预行为的说法;拆解报道;公司措辞从“自主”软化为“自动化”。
证伪这一情景的信号: 一次独立实地走访或第三方评审确认无人值守运行。
情景D:品类冲击(约10%)
一场行业级事件——无论是食品科技领域的融资寒冬、配送经济学的转变,还是某个可比自动化项目的高调失败——会重估整个品类。如果市场转向,Wonder自2021年以来筹集的30亿美元以上资金79将从优势变为负担。
确认这一情景的信号: 可比食品自动化公司出现折价融资或关停;配送平台利润率承压;IPO推迟。
证伪这一情景的信号: 资本持续以当前或更高估值可得。
情景汇总
| 情景 | 权重 | 核心机制 | 主要证伪条件 |
|---|---|---|---|
| A:部署落地 | ~30% | 多站点部署验证单位经济模型 | 部署推迟到2027年之后 |
| B:自动化停滞 | ~40% | 惯性;自动化停留在试点 | 经核实的多站点部署 |
| C:自主性主张崩塌 | ~20% | 独立审视与“无人工参与”相矛盾 | 对无人值守运行的独立确认 |
| D:品类冲击 | ~10% | 行业重估 | 资本持续可得 |
13持续跟踪清单
针对 Wonder 的监测方案必须同时解决两个问题:证据稀薄,且名称被严重占用。以下清单按信号价值排序。
13.1 先做消歧
任何自动化监测都必须过滤掉共用此名称的五个无关实体。具体而言:排除 Nintendo/Switch/Mario 相关词条 5222324252627,排除视频世界模型研究文献 18192021,排除育儿应用相关词条 13,排除 Saskatoon 博物馆相关词条 4,并排除 Prime Video 流媒体相关词条 2。没有这层过滤,信噪比将无法使用。
13.2 一级信号,按优先级排序
1. 第二条 makeline 安装。 这是价值最高的单一信号。一台设备是试点;在不同城市部署两台或更多设备则构成一项计划。关注点名 Midtown East 以外具体选址的站点级公告 6。
2. 自主性的独立验证。 任何第三方拆解、实地走访、运营者访谈或行业媒体探访,只要描述 makeline 在无人干预下运行,即为关键信号。这一信号将把自主性判定从未知提升至有支持的水平。
3. 站点级吞吐量数据。 来自运营站点的已发布或已报道的每小时出餐碗数,须区别于供应商规格 611。实际吞吐量与宣称吞吐量的对比,是对规格最干净的检验。
4. IPO 申报文件。 一份 S-1 或同等文件将强制披露自动化单元经济性、单站点资本支出,以及自动化门店与常规门店的真实比例。这是最有可能解决本报告中最大未知数的单一文件 10。
5. 措辞漂移。 关注公司自身描述是否从"完全自主"和"无需任何人工参与" 12 转向"自动化"或"辅助"。措辞软化本身就是一种信号。
13.3 二级信号
6. 校园餐饮整合。 Grubhub Campus Dining 资产 7 是否会成为 makeline 的部署渠道。如果会,这将是支持自动化论点最有力的现有证据。
7. 后续劳动力动作。 与自动化相关的额外裁员 13 将表明该计划正在扩大规模;厨房岗位招聘出现逆转则表明并非如此。
8. 需求端情绪。 持续跟踪社区情绪 2830。当前批评集中在食品质量和复热,而非自主性。若转向对一致性、可用性或订单准确性的抱怨,将是对自动化生产而言不同且更具诊断价值的信号。
9. 概念切换证据。 任何关于六概念能力 611 实际表现的报道,包括切换时间和损耗率。
10. 业态口径核对。 "披萨、汉堡、炸鸡和海鲜" 12 这一说法是否曾得到证实,还是被悄然撤回。
13.4 哪些发现会改变本报告的结论
| 发现 | 对本报告的影响 |
|---|---|
| 无人值守运行的独立确认 | 自主性判定从未知转为有支持 |
| 第二和第三条 makeline 安装 | 生命周期状态从试点转向部署 |
| S-1 披露自动化经济性 | 解决 §7 和 §12 中最大的证据缺口 |
| 有报道称正常运行中仍需人工干预 | 自主性主张被推翻;情景 C 激活 |
| 到 2027 年底仍无新安装 | 情景 B 得到确认;自动化论点被削弱 |
14来源与方法论
14.1 方法论
本报告基于一份于2026年9月18日收集的研究档案汇编而成。该档案包含34个编号来源,分为六个类别:官方(0)、商业(5)、研究(4)、新闻(13)、视频(6)和社区(6)。没有可用的主要监管文件、公司财务报表或第一手运营者陈述。
证据标注。 本报告中的每一项事实性断言均标注为以下之一:
| 标签 | 定义 | 本报告中的处理方式 |
|---|---|---|
| VERIFIED(已验证) | 监管文件、官方产品文档、具名客户确认、同行评审或一手研究,或多个独立来源一致 | 作为事实陈述 |
| COMPANY CLAIM(公司声称) | 由公司或其新闻材料主张,未经独立验证 | 注明出处,绝不作为事实陈述 |
| EDITORIAL INFERENCE(编辑推断) | 从公开证据中得出的合理结论 | 明确标注为推断 |
| UNKNOWN(未知) | 未公开披露 | 表述为"未公开披露"而非估算 |
自主性纪律。 没有任何编排演示被视为自主工作的证据。没有任何出货被视为生产性部署的证据。没有任何合作公告被视为付费客户的证据。Infinite Makeline的自主性判定为未知,置信度为0.3,因为所需证据——在无人执行或远程操控的情况下独立确认任务完成——在档案中缺失。
名称冲突处理。 该档案涉及六个共享"Wonder"名称的不相关实体。本报告以食品科技公司为主题,将其他五个视为名称冲突,记录于§9.3和§11.5。与冲突实体相关的来源仅在涉及消歧时引用。
来源约束。 仅引用所提供档案中存在的URL。未编造任何来源,本报告中出现的引用编号均与下方列表对应。
已知局限。 该档案不包含对任何Wonder性能声明的独立验证、无单位经济数据、无供应链信息、无数据治理信息、无竞争对手规格、无市场规模测算。第8、9和10节相应比主题本身应有的篇幅更短。在证据薄弱之处,本报告如实说明而非填充。
14.2 总体置信度
档案自身的总体置信度评估为0.45。本报告同意该数字。融资、布局和合作事实在多个独立媒体中有充分来源。技术声明仅来自供应商。自主性声明未经证实。需求侧证据为负面但薄弱。
14.3 来源
1 AI predicts the optimal price for subscription to The Wonder Weeks — https://www.neurensics.com/en/the-wonder-weeks-case
2 Wonder Project Streaming Service's Launch Date Revealed — https://www.thewrap.com/wonder-project-streaming-subscription-prime-video-launch-date-pricing/
3 Is the Wonder Weeks app worth it? : r/beyondthebump — https://www.reddit.com/r/beyondthebump/comments/z62km3/is_the_wonder_weeks_app_worth_it/
4 Admissions & Memberships | Nutrien Wonderhub Saskatoon — https://wonderhub.ca/visit/admission-membership/
5 Super Mario Bros.™ Wonder for Nintendo Switch — https://www.nintendo.com/us/store/products/super-mario-bros-wonder-switch/
6 Wonder deploys first automated makeline | Restaurant Dive — https://www.restaurantdive.com/news/wonder-deploys-infinite-makeline-manhattan/830315/
7 Wonder scores a $425 million partnership with DoorDash as it builds its food empire | TechCrunch — https://techcrunch.com/2026/09/15/wonder-scores-a-425-million-partnership-with-doordash-as-it-builds-its-food-empire/
8 DoorDash invests $125M in Wonder as part of strategic partnership — https://www.nrn.com/restaurant-technology/doordash-invests-125m-in-wonder-as-part-of-strategic-partnership
9 Wonder Announces $650 Million Series D Round at a $9 Billion Pre-Money Valuation — https://www.prnewswire.com/news-releases/wonder-announces-650-million-series-d-round-at-a-9-billion-pre-money-valuation-302827208.html
10 Marc Lore says Wonder is gearing up for an IPO after raising $650 million at a $9 billion valuation | Fortune — https://fortune.com/2026/07/16/exclusive-marc-lore-says-wonder-is-gearing-up-for-an-ipo-650-million-9-billion-valuation-cathie-wood-grubhub-food-delivery/
11 Wonder debuts its first robotic meal assembly system after acquiring the tech from Sweetgreen – USATimes247.com — https://usatimes247.com/wonder-debuts-its-first-robotic-meal-assembly-system-after-acquiring-the-tech-from-sweetgreen/
12 Wonder raises $650M at $9B valuation, deploys kitchen robotics — https://www.marketscale.com/industries/food-beverage/wonder-raises-650m-at-a-9b-valuation-as-robotics-and-rapid-expansion-reshape-food-tech-operations
13 Marc Lore's food delivery startup Wonder slashes 150 jobs as it invests in robotics — https://nypost.com/2026/09/03/business/food-delivery-biz-wonder-slashes-150-jobs-to-invest-in-robotics/
14 Wonder tops $9B valuation, raises $650M — https://www.restaurantdive.com/news/wonder-valuation-9-billion-latest-650m-funding/825417/
15 Wonder CEO Marc Lore on new funding round, using robotics for food prep and expansion plans — https://www.cnbc.com/video/2026/07/21/wonder-ceo-marc-lore-on-new-funding-round-using-robotics-for-food-prep-and-expansion-plans.html
16 Wonder, a NYC-based food technology platform, raised ... — https://www.instagram.com/p/Da3bwq2CcVX/?hl=en
17 Wonder Raises $650M to Expand Footprint and Technology — https://foodondemand.com/07212026/wonder-raises-650m-to-expand-footprint-and-technology/
18 [2607.26037] Wonder: Video World Model Done Better — https://ar5iv.labs.arxiv.org/html/2607.26037
19 Wonderful Team: Zero-Shot Physical Task Planning with Visual LLMs — https://arxiv.org/html/2407.19094v5/
20 [2607.29302v1] BWM: A Low-Cost High-Fidelity World Simulator for Robot Learning — https://arxiv.org/abs/2607.29302v1
21 RealWonder: Real-Time Physical Action-Conditioned Video Generation — https://arxiv.org/html/2603.05449
22 We Played Super Mario Bros. Wonder - NEW GAMEPLAY AND IMPRESSIONS! — https://www.youtube.com/watch?v=EwvBYQ7j5BE
23 TONS of Mario Wonder Gameplay from GameStop Demo + SECRET Game Over Bonus Stage?! — https://www.youtube.com/watch?v=ac4ri_83uMg
24 Super Mario Bros. Wonder Review — https://www.youtube.com/watch?v=S8mbe6mF0js
25 15 Minutes of Super Mario Bros. Wonder Solo GAMEPLAY | Secret Level & More! (Nintendo Live) — https://www.youtube.com/watch?v=mmKL7y5JT0k
26 Super Mario Bros Wonder - Digital Foundry Tech Review - A Switch Masterpiece — https://www.youtube.com/watch?v=d3yhU6hLVOY
27 How Super Mario Bros. Wonder Finally Leaves the Past Behind - Switch Review — https://www.youtube.com/watch?v=jxID6c3ShQA
28 Wonder sucks and is the bane of my existence (rant) - Reddit — https://www.reddit.com/r/FoodNYC/comments/1uc2mo2/wonder_sucks_and_is_the_bane_of_my_existence_rant/
29 Are Range Rovers really as unreliable as everyone says? - Reddit — https://www.reddit.com/r/RangeRover/comments/1e7bvbc/are_range_rovers_really_as_unreliable_as_everyone_says/
30 Does anyone actually use Wonder? : r/Hoboken - Reddit — https://www.reddit.com/r/Hoboken/comments/1jmbln4/does_anyone_actually_use_wonder/
31 Modern BMWs vs Traditional 'Reliable' Brands - A Reality Check — https://www.reddit.com/r/BMW/comments/1hugtxq/the_reliability_gap_is_closing_modern_bmws_vs/
32 Volkswagen Atlas owners — how has your experience been ... — https://www.reddit.com/r/VWatlas/comments/1vikw9i/volkswagen_atlas_owners_how_has_your_experience/
33 Artificial Intelligence (AI) - Reddit — https://www.reddit.com/r/artificial/
14.4 排除在实质性分析之外的来源
来源29、31和32涉及车辆可靠性,与任何名为Wonder的实体无关;它们似乎是档案污染,仅为完整性而列出。来源33是一个通用AI子版块,无特定Wonder内容。来源22至27涉及Nintendo游戏,仅在名称消歧的语境中引用。来源1、2、3、4和5涉及冲突实体,仅为消歧而引用。来源18至21涉及视频世界模型研究文献,同样仅为消歧而引用;它们不是关于该食品科技公司的证据。
14.5 关于证据姿态的结语
本报告的核心发现是一个负面发现,应当不加修饰地陈述。Wonder筹集了大量资金,运营着可观的配送网络,并且恰好安装了一条自动化生产线,其自主性声明完全依赖于供应商和媒体的断言。融资已核实。布局已核实。合作已核实。机器人则没有。
这不是指控。这是对证据的描述。2027年推广计划和目标IPO是最有可能将断言转化为验证的两个事件,在其中一个产生独立的、站点级的、运营者确认的数据之前,对Wonder自主性声明的正确姿态是有纪律的怀疑。