TractEasy
US$0.99 解锁 Word + PDF(各一次下载)。报告全文在本页免费阅读。

TractEasy
一款已有真实机场部署的自动驾驶牵引车,其L4级声明超出了公开证据所能支撑的范围。
| 报告状态 | 覆盖日期 | 公司阶段 | 编辑标准 |
|---|---|---|---|
| 付费编辑深度报告,首次发布 | 证据收集截至2026年9月18日 | 已完全商业化;已整合入ALVEST Group旗下的TLD Robotics | 声明与已核实事实分离;任何演示均不视为证据;任何合作关系均不视为付费客户 |
如何阅读本报告
本报告面向必须就TractEasy做出决策的读者:无论是购买、合作、投资、竞争,还是仅仅想判断那些数字是否可信。该公司所处的细分领域——自动驾驶地面保障与工业牵引——中,一个可运行的演示与一个可产出效益、7×24小时运行、通过安全认证的部署之间,存在着巨大的鸿沟。大部分价值和大部分风险恰恰位于这道鸿沟之中。本报告的证据基础并不均衡。行业媒体、厂商材料和一份航空监管机构的授权构成了尚可的数量。但没有独立的拆解分析,没有同行评审的评估,也没有直接检验其自动驾驶声明的第一手运营方叙述。在档案材料薄弱之处,本报告如实说明,而非用伪装成事实的推断来填充空白。
以下每一条实质性陈述都带有四种标签之一。这些标签不是装饰。它们是读者在不同意某条声明所受编辑判断时,重新权衡报告结论的机制。
| 标签 | 含义 | 典型依据 |
|---|---|---|
| 已核实事实 | 经独立佐证或监管机构确认 | 监管授权、具名客户确认、多个独立来源 |
| 公司声明 | 由TractEasy、EasyMile、TLD Robotics或ALVEST所述;未经独立核实 | 厂商网站、厂商新闻稿、厂商自述用例 |
| 编辑推断 | 基于公开证据得出的合理结论 | 分析师跨来源综合 |
| 未知 | 未公开披露 | 档案中缺乏证据 |
两条结构性警告贯穿全文。第一,精心编排的演示视频不是自主作业的证据;它只是视频被制作出来的证据。第二,合作公告不是付费客户的证据。这两个区分对TractEasy尤为关键,因为其公开足迹中有很大一部分恰恰由这两类产物构成。
关于档案本身还有一点需要说明。来源集中被索引为“研究”的若干条目——关于接触丰富操作、视觉轨迹和跨实体规划的arXiv论文17181920——与TractEasy或EZTow毫无关系。它们似乎是被自动化收集流程错误归类的。这些条目已从分析中排除,并在§5和§14中标注。它们的存在提醒我们:这家公司的公开记录是嘈杂的,读者在遇到“TractEasy研究”的说法时,应当核查 underlying paper 是否与牵引有任何关系。
01执行摘要
TractEasy是一家商业化的自主牵引企业,拥有真实、具名的部署案例,但其营销宣称强于其公开证据。该公司向机场和工业场地销售EZTow自主牵引车和EZDolly单元负载设备运输车,并报告在10多个国家拥有35个以上的运营项目,包括15个以上机场和20个工业场地,已完成超过50,000次自主任务 313。这些部署数据在多家独立行业媒体中保持一致,在总体层面上被视为已验证事实,但需注意"运营"并非标准化单位,同一个词可能涵盖试点、单车试验和完整生产线。
该公司的起源是EasyMile(法国自主穿梭车开发商)与TLD(GSE和牵引车制造商)于2024年初成立的合资企业 68。2026年9月,ALVEST Group收购了EasyMile,并将EasyMile和TractEasy合并为新的实体——TLD Robotics 61112。这一整合是TractEasy当今最重要的结构性事实:它不再是独立的合资企业,而是更大的地面支持设备集团内部的一条产品线。战略逻辑很直接——将软件自主技术栈与制造和分销基础相结合——但执行风险确实存在,且档案中尚无证据表明整合在商业层面的表现如何。
自主性宣称是本报告质疑的焦点。TractEasy及其母公司称EZTow为Level 4自主级别,通过ISO 13849-1 Performance Level d认证并带有CE标志 13。最有力的准独立证据——日本民航局授权在成田国际机场为日本航空进行无人驾驶牵引——确认了"在规定的运行条件下无车载驾驶员"的无人驾驶运行 9。但同一份成田材料描述为"仅有远程监控",档案中没有任何独立拆解或第一手操作员报告证明完全无人值守运行。因此,本报告将TractEasy归类为监督自主:车辆执行牵引任务,但远程有人监控并可介入。这是一项有意义的成就,但与严格意义上的Level 4并不相同,买家应为此差异定价。
商业图景可信但集中。Lufthansa Cargo Frankfurt是记录最充分的站点:两辆EZTow车辆,每日120次任务,一年内自主行驶超过20,000公里 13。Bosch Blaj、Daimler Wörth、BMW Dingolfing、John Deere Harvester Works、成田和伊斯坦布尔机场在供应商和行业来源中均有提及 37914。未披露的信息包括收入、合同价值、除汉莎案例外各站点的车队规模、续约率或单位经济性。对于这一阶段的公司而言,这种不透明是正常的。对于买家或投资者而言,这是尽职调查必须填补的空白。
竞争地位可辩护但并不稳固。TractEasy的优势在于认证安全案例、机场空侧经验和制造业母公司的结合。其风险在于自主层日益商品化,更大的GSE现有企业可以自建或收购同等能力,而机场细分市场缓慢、受监管且依赖关系。未来18个月将显示TLD Robotics是将TractEasy打造成规模化产品线,还是使其成为整合集团内部的搁浅资产。
最新新闻
- ALVEST Launches TLD Robotics Following EasyMile AcquisitionLogisticsviewpoints.com·2026-09-16GENERAL
02TractEasy的故事
TractEasy并非以一个拥有创始神话的独立公司起步。它最初是一家企业合资公司,这一事实塑造了它如何呈现自身以及应如何被解读的方方面面。EasyMile带来了自动驾驶软件栈,该软件栈最初为低速自动驾驶接驳车开发,随后适配至工业牵引领域。TLD带来了牵引车硬件、制造布局以及地面保障设备的分销渠道。该合资公司于2024年初成立68。这一组合合乎逻辑:自动驾驶公司往往难以实现硬件的产业化,而设备制造商往往难以构建可信的软件。合资企业让各方贡献自己已有的能力。
早期的商业重心是机场和工业物流——在这两类环境中,牵引车沿半结构化路线搬运重复性载荷,而劳动力可用性、安全性和24/7运营为自动化创造了真正的经济理由。EZTow被定位为部署最广泛的自动驾驶牵引车,这一说法属于公司声称,但至少从已命名站点的广度来看,方向上得到了支持314。
公司短暂历史中最具深远影响的事件不是产品发布,而是一次企业重组。2026年9月,ALVEST Group收购了EasyMile并成立了TLD Robotics,将EasyMile和TractEasy整合为单一组织61112。行业媒体报道将此框定为一次整合行动:ALVEST已拥有TLD,收购EasyMile将软件能力完全内部化,而非将其以合资形式保持在一臂之遥1112。对TractEasy而言,实际后果有三重。第一,其自动驾驶软件栈现在由拥有其硬件的同一集团拥有,消除了一类公司间的摩擦。第二,其市场推广现在可以借助TLD现有的GSE渠道,而非独立建设。第三,其战略命运现在由集团层面的组合审查决定,而非由其自身董事会决定。
新闻来源中,Richard Reno被列为TractEasy和TLD Robotics的CEO811。档案未披露该层级以下的管理团队、工程组织的规模,或法国与TLD制造基地之间的人员分配。这些属于未知,对任何评估执行能力的人都至关重要。
这个故事尚未包含的是关于失败、撤退或取消部署的公开记录。这种缺失本身就具有信息量。该领域的公司通常会积累成功与悄然退出的混合记录,而仅由扩张组成的公开记录应被解读为经过筛选的记录,而非完整的记录。Lufthansa Cargo法兰克福运营、Narita授权以及伊斯坦布尔部署是承重证据。其余皆为背景。
因此,叙事弧线是:一家合资企业验证了概念,积累了可观的部署数量,随后在需要规模化的时刻被并入更大的工业集团。这种吸收是增长阶段的开始还是独立故事的终结,是本报告的核心未决问题。
03产品组合:TractEasy究竟在卖什么
TractEasy销售两款硬件产品和一层软件。产品组合按设计而言较为狭窄,这对处于此阶段的公司来说是明智的,但这也意味着业务成败系于EZTow。
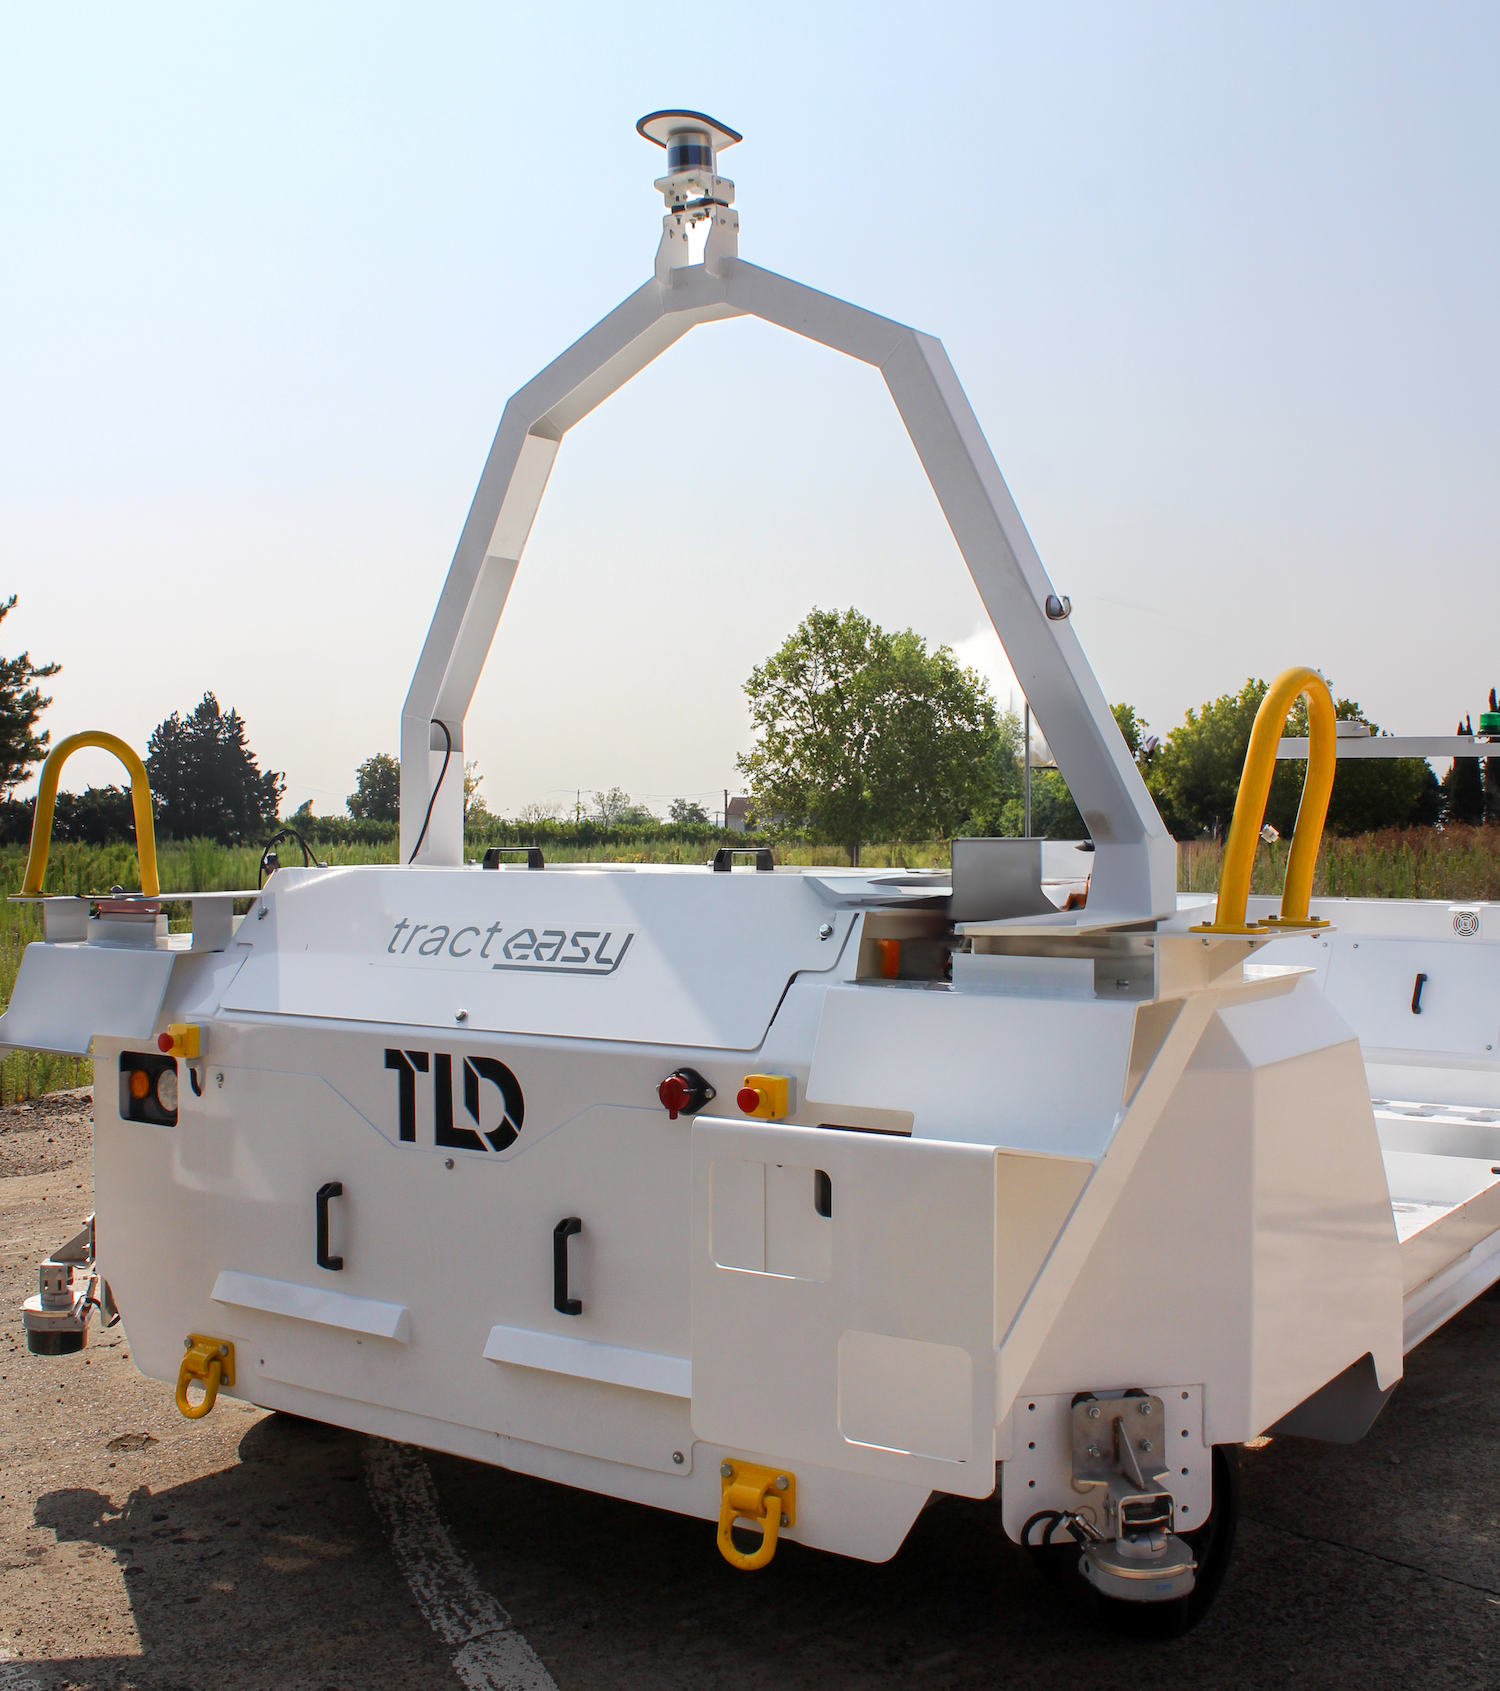
EZTow是一款自动驾驶牵引车。它是旗舰产品,也是几乎所有公开证据所依托的产品。它被描述为具备自动挂钩和脱钩、室内外混合运行、混合交通导航以及与仓库管理系统和车队管理系统集成的能力13。自动挂钩和脱钩的说法在运营上意义重大:连接和断开牵引列车是工作中较为繁琐的环节之一,将其自动化消除了原本需要在路线两端各配置一名人工的手动步骤。该说法属于公司声称;档案中不包含对其的独立验证。
EZDolly是一款单元装载装置运输车,与EasyMile合作推出,旨在无需牵引车加拖车组合的情况下搬运ULD(标准航空货运集装箱)4。其产品逻辑是服务于货运航站楼内集装箱的短途、高频次移动,补充EZTow较长的牵引列车路线。EZDolly较新,证据不如EZTow充分;档案中仅包含一条供应商LinkedIn公告,别无其他4。
软件层是XOPS,一套车队监管系统3。XOPS是自动驾驶的人机接口:远程监管员在此监视车辆、处理异常并进行干预。它的存在对§4中的自动驾驶判定很重要,因为一款假设需要人工监管员的车队监管产品,本身就是证据,表明其运营模式在设计上就包含主动监督,而非将其作为退路。
| 产品 | 功能 | 关键声称能力 | 证据质量 |
|---|---|---|---|
| EZTow | 自动驾驶牵引车 | 自动挂钩/脱钩、混合交通、室内/室外、WMS/FMS集成 | 多个已命名部署;无独立拆解 |
| EZDolly | ULD运输车 | 无需牵引列车的集装箱搬运 | 仅供应商公告 |
| XOPS | 车队监管软件 | 远程监控与干预 | 供应商描述;暗示人在回路模式 |
TractEasy不公开销售的,至少从公开信息来看,包括授权给第三方的通用自动驾驶平台、现有牵引车的改装套件,或按任务定价的机器人即服务产品。这些中的任何一种都可能以商业形式存在而未公开。但就披露的产品组合而言,TractEasy是一家将车辆与软件捆绑销售的产品公司,而非平台公司。
定价模式为未知。档案中不包含标价、租赁条款、按任务费率或服务合同结构。对于销售给机场和工厂的资本性产品而言,商业模式——无论是直接销售、租赁还是基于结果的定价——都会实质性影响客户的风险和TractEasy的收入质量。评估EZTow的买家应将商业条款视为首要尽职调查事项,而非细节。
产品与版本
04技术栈:优势与尚待完成的工作
从公开来源只能看到技术栈的一部分,本节明确说明证据在哪里中断。可以确信的是,该系统围绕一个通过安全认证的自主层、一个车队监管层,以及接入客户运营软件的集成钩子构建。
安全架构是最具体、最可验证的要素。TractEasy 表示 EZTow 在性能等级 d 上满足 ISO 13849-1,并带有 CE 标志 13。ISO 13849-1 是管辖控制系统安全相关部分的机械安全标准,而 PL d 是适用于危险工业机械的严苛性能等级。日本民航局对成田机场无人驾驶牵引的授权,是一项独立的监管确认,表明该系统在限定条件下达到了国家航空安全当局对无人驾驶运行的准入标准 9。这是本档案中最有力的技术证据,应据此赋予相应权重。监管机构授权无人驾驶运行,这是一个已验证事实;但它并不能证明更宽泛的 Level 4 主张。
自主架构本身——传感器套件、感知栈、定位方法、规划方式——在任何细节上都未知。本档案不包含拆解、技术论文或工程披露。这对一家商业公司来说是正常的,对分析师来说则令人沮丧。这意味着对技术差异化的评估,依赖于从行为和安全认证中推断,而不是对技术栈进行检视。
集成层的证据更充分。WMS 和 FMS 集成已有主张 3,而 Lufthansa Cargo 法兰克福运营每天 120 次任务,意味着在该站点与货物处理系统之间存在可用的接口 13。集成深度往往是试点与生产部署之间的差别,因为一辆无法从仓库管理系统接收任务的车辆,就是一辆需要人工调度的车辆。
车队监管层 XOPS 是自主性判定所围绕的支点。监管产品意味着监管者。成田机场材料称“仅有远程监管” 9,而 JAL 公告描述的是“在限定运行条件下无车上驾驶员”的运行 9。两种表述都与这样一种模式一致:车辆自行驾驶,远程人员监控并可以干预。这就是本报告适用于监督式自主的定义。
| 能力 | 是否主张 | 证据基础 | 评估 |
|---|---|---|---|
| 无人驾驶牵引,无车上驾驶员 | 是 | JACB 授权;JAL 公告 9 | 在限定条件下为已验证事实 |
| 运行期间远程监管 | 是 | 成田机场用例 9;XOPS 产品 3 | 已验证事实;定义了自主等级 |
| 完全无人值守的 Level 4 | 是 | 仅供应商主张 13 | 公司主张,未经独立验证 |
| 自动挂钩/脱钩 | 是 | 供应商描述 3 | 公司主张 |
| 混合交通,室内/室外 | 是 | 供应商与行业媒体 313 | 公司主张,部分得到佐证 |
| WMS/FMS 集成 | 是 | 供应商描述 3;Lufthansa 运营 13 | 公司主张,运营上有所暗示 |
尚待完成的工作,就是这个细分领域始终尚待完成的工作:证明系统能够在没有人的情况下处理长尾边缘案例,降低监管比例,使一名远程操作员能够监督多辆车,并证明安全案例能够跨站点泛化,而不是每个站点都要重新推导。本档案没有提供关于监管比例的证据,而这是监督式自主中最重要的单一经济变量。如果一名监管者可以监督十辆车,经济性就成立。如果一名监管者只监督一辆车,那这个产品就是一辆多了几步流程的远程操作牵引车。这个数字未知,它应当是任何严肃买家提出的第一个问题。
05研究、论文、作者与实验室
本节很短,因为证据很少,而直白说明这一点,比把它填充起来更重要。TractEasy 是一家商业产品公司,不是研究机构。本档案不包含由 TractEasy 或 TLD Robotics 人员撰写的同行评审论文,不包含对 EZTow 的已发表技术评估,也不包含可归属于该公司的学术合作。
来源集中索引的四篇 arXiv 条目,分别关于接触丰富操作、视觉轨迹、零样本操作和跨实体规划 17181920,与 TractEasy 无关。它们描述的是学术和工业研究团队在机器人操作与视觉预测方面的工作。它们与牵引、机场或 EZTow 没有任何联系。它们出现在档案中,是因为对字符串“Tract”或类似内容进行了自动关键词匹配,因此被排除在分析之外。如果读者遇到这些论文被当作 TractEasy 研究来呈现,应将该呈现视为错误。
没有已发表研究并不是批评。大多数成功的工业机器人公司都发表得很少。但这确实意味着,本报告中的技术主张无法对照方法部分进行核查,也意味着对自主栈的任何评估都依赖于行为、认证和部署证据,而不是已披露的技术。安全认证和 JACB 授权是最接近第三方技术验证的东西,而它们是流程验证,不是性能验证。
如果 TractEasy 或 TLD Robotics 将来发表成果,最有价值的披露将是监管比例、安全案例方法论、感知与定位方法,以及对边缘案例处理的任何独立评估。这些目前都不是公开的。
<!-- module: papers --> <!-- module: authors-labs --> <!-- module: repos --> <!-- module: datasets -->06媒体证据库:视频证明了什么
档案中的视频证据较为单薄,且在某些情况下与主题无关。相关条目是以美国市场为重点的EZTow演示2以及TractEasy托管的一般用例材料3。来源集中的其余视频条目——涉及对账软件、拖拉机GPS导航、悬架、工具箱和自卸挂车2122232526——与TractEasy无关,已排除在外。
一段演示视频能证明什么?它能证明车辆在受控条件下、在选定路线上、在选定时间、在有摄制组在场的情况下能够完成某一操作。它不能证明该车辆能够在无人值守的情况下、在整个路线网络中、在凌晨三点、在雨中、在路线上有破损托盘的情况下可靠地完成该操作。本报告将演示视频视为能力证据,而非部署证据,更绝非自主作业的证明。
更有用的媒体证据不是视频,而是运营报道。《Airside International》对Lufthansa Cargo法兰克福运营的报道——两辆车、每日120次任务、一年内超过20,000自主公里——是对一个正在运行的运营的行业媒体报道,而非演示13。它仍然不是独立审计,数据可能源自公司本身,但它是比视频在实质上更强的一类证据。
| 媒体条目 | 类型 | 能支持什么 | 不能支持什么 |
|---|---|---|---|
| EZTow美国演示2 | 供应商视频 | 受控条件下的能力 | 可靠性、无人值守运营 |
| TractEasy用例3 | 供应商材料 | 具名站点、声称的能力 | 独立验证 |
| Lufthansa Cargo报道13 | 行业媒体 | 正在运行的运营、任务量 | 审计级确认 |
| Narita/JAL公告9 | 供应商新闻 | 监管授权、无人驾驶运营 | 无监督状态 |
诚实的总结是:媒体库支持一个可用产品和一项正在运行的运营的存在,但不支持完全无人值守的Level 4自主性这一更强的主张。这两者之间的差距是本报告的核心主题。
媒体库
07商业现实
TractEasy的商业现实比大多数自主驾驶初创公司更为扎实,但透明度不及一家上市公司。部署数量——10多个国家超过35项运营,包括15个以上机场和20个工业场所,超过50,000次自主任务——在多家独立行业媒体上得到一致报道381113。在总量层面,这被视为已验证事实,但需注意“运营”这一计量单位未加定义,可能涵盖单车试点和多车产线。
具名客户是最有力的证据。罗马尼亚Bosch Blaj、德国Daimler Wörth、德国BMW Dingolfing、伊利诺伊州John Deere Harvester Works、Lufthansa Cargo法兰克福、Narita International Airport和Istanbul Airport均在供应商和行业来源中被具名提及3791314。具名站点上的具名客户是比匿名标识更高一类的证据,因为原则上可以核实,且具名客户若部署不实将面临声誉风险。dnata、Airbus和Munich Airport也出现在合作伙伴和客户记录中1516。档案中不包含任何站点由客户以自身口吻作出的具名客户确认,这是一个局限。
Lufthansa Cargo法兰克福运营是记录最充分的。两辆EZTow车辆、每日120次任务、一年内超过20,000自主公里13。这些数字意味着每辆车每天约60次任务、每辆车每天约55公里,对于空侧货运牵引而言是合理的占空比,且内部一致。本报告在行业媒体报道层面将Lufthansa的数据视为已验证事实,即由独立媒体机构报道,但可能源自公司本身。
| 站点 | 行业 | 证据 | 置信度 |
|---|---|---|---|
| Lufthansa Cargo法兰克福 | 航空货运 | 含运营数据的行业媒体13 | 高 |
| Narita International Airport | 机场 | JACB授权;JAL公告9 | 高 |
| Istanbul Airport | 机场 | 供应商新闻7 | 中 |
| Bosch Blaj | 工业 | 供应商用例3 | 中 |
| Daimler Wörth | 工业 | 供应商用例3 | 中 |
| BMW Dingolfing | 工业 | 供应商用例3 | 中 |
| John Deere Harvester Works | 工业 | 供应商用例3 | 中 |
| dnata | 地面服务 | 供应商新闻16 | 中 |
| Airbus | 航空航天 | 行业媒体15 | 中 |
未披露的内容与已披露的内容同样重要。收入、合同金额、合同期限、续约率、除Lufthansa外各站点的车队规模、付费部署与试点之间的比例,以及一次部署的单位经济性,均为未知。档案中也不包含任何客户流失或部署取消的证据,这应被解读为记录中的空白,而非不存在此类情况的证明。对于一家拥有35项以上运营的公司而言,一份没有可见流失的公开记录是一份经过筛选的记录。
商业模式——TractEasy是销售车辆、租赁车辆还是按任务收费——为未知。这一点很重要,因为它决定了TractEasy的收入是波动的资本销售还是经常性服务收入,也决定了运营风险有多少由客户承担。买方应尽早厘清这一点。
整合入TLD Robotics以尚未显现的方式改变了商业图景。一方面,它使TractEasy获得了TLD的GSE销售渠道和制造能力。另一方面,它将TractEasy的商业目标置于集团组合之下,这意味着随着TractEasy被纳入集团报告,未来关于TractEasy本身的披露可能会变得更加稀少61112。下一组公开数据将是第一个检验:整合究竟是加速了还是模糊了商业轨迹。
客户与部署
在法兰克福运营 2 台 EZTow,每天执行 120 次自动驾驶任务,一年内自动驾驶里程超过 20,000 公里。
在成田机场获得 JACB 授权,实现里程碑式的 L4 级自动驾驶牵引,仅需远程监控。
在伊斯坦布尔机场部署自动驾驶货运作业。
TractEasy 在罗马尼亚的命名工业部署站点。
TractEasy 在德国的命名工业部署站点。
TractEasy 在德国的命名工业部署站点。
TractEasy 在美国伊利诺伊州的命名工业部署站点。
宣布与 TractEasy 合作部署自动驾驶货运处理。
本报告续篇包含第8至第14节。
08市场与使用场景
TractEasy的可寻址市场并非消费意义上的"自动驾驶汽车"。它是工业物流中一个狭窄、不起眼却真正令人头疼的细分领域:在私有场地上沿固定或半固定路线,对货物和物料进行重复性、低速、高频次的搬运。该公司自身的定位、其公布的部署案例以及行业媒体的报道,都指向两个锚定垂直领域(机场与制造/工业场地),第三个领域(港口与多式联运堆场)虽有暗示但证据薄弱。
8.1 机场空侧市场
空侧货运与行李牵引是档案中最清晰的用例。其经济逻辑直截了当,运营约束却极为严苛——这恰恰是自动驾驶得以立足的原因。
任务本身具有重复性:在货运航站楼、暂存区和飞机停机位之间牵引一列拖车或ULD拖架,然后返回。距离短(数百米到几公里),速度低(通常远低于公路速度),且环境受门禁管控。这些条件的组合几乎就是监督式自动驾驶的最佳情景:地理范围有界、参与者已知、劳动力已习惯于流程纪律。
劳动力问题真实存在。空侧牵引是轮班工作,往往全天候运转,风雨无阻,且在争夺司机方面要与薪酬更高的公路货运岗位竞争。机场还面临停机坪拥堵和时刻压力,这都利好可预测、可重复的车辆运动。一辆不休息、不偏离路线、记录每次任务的车辆,其运营价值远超单纯的人力替代。
这方面的落地证据是档案中最强的。据报道,Lufthansa Cargo Frankfurt运营两辆EZTow,每日执行120次任务,一年内累计超过20,000自动驾驶公里13。这是一个具体的、量化的、由第三方发布的运营数据,而非供应商幻灯片。Narita International Airport是Japan Airlines Level 4牵引里程碑的所在地,获得了日本民航局的授权9。Istanbul Airport是已公布的部署案例7。Munich Airport出现在客户名单中1。dnata作为主要地面服务商,是已公布的合作伙伴16。
这是一个可信的机场布局。但也值得精确界定它能证明什么、不能证明什么。一个具名机场、一个具名服务商和一项监管授权,共同确立了无人驾驶牵引已在规定条件下获得许可并投入运营。它们并不能确立车队规模、利用率经济性,或者车辆究竟是替代了劳动力还是补充了劳动力。档案中没有机场方面关于单次任务成本的说明,没有披露除法兰克福两辆之外各站点运营多少辆车,也没有对自动驾驶声明的独立审计。值得注意的是,法兰克福两辆车的数字很小。两辆车每天执行120次任务是 pilot 向生产过渡的严肃一步;但还称不上车队。
8.2 制造业与工业市场
第二个锚定垂直领域是大型制造基地的内部物料搬运。已公布的部署案例包括罗马尼亚的Bosch Blaj、德国的Daimler Wörth、德国的BMW Dingolfing以及伊利诺伊州的John Deere Harvester Works13。
这些正是人们预期中的场地。大型工厂拥有高吞吐量的内部物流、仓库与线边暂存区之间的固定路线,以及深厚的自动化和过程控制文化。对TractEasy而言,Bosch、Daimler和BMW还是极具价值的标杆客户——它们的名字对其他制造商具有说服力。一位评估自动驾驶牵引的工厂经理会问还有谁在用;名单上的德国汽车OEM回答了这个问题。
工业用例与机场的差异对自动驾驶至关重要。工厂通常更结构化(有标线车道、更少不受控的参与者),但也更拥堵,且从路线随生产计划变化的意义上说更具动态性。因此,与仓库管理系统和车队系统的集成不是锦上添花,而是前提条件。TractEasy声称具备WMS/FMS集成和车队监管软件(XOPS)1,档案将这些视为中等置信度下的已验证能力13。这合理且与部署情况一致,但集成的深度(只读任务分派还是闭环调度)并未披露。
8.3 邻近市场:港口、多式联运与户外物流
档案中没有具名的港口或多式联运部署案例。EZTow被描述为能够在室内外及混合交通中运行113,这适合集装箱堆场和多式联运码头,且该产品的牵引架构足够通用,可以迁移。但在所提供来源中,没有证据表明存在港口客户、港口试点或港口授权。任何将港口纳入TractEasy市场规模测算的做法都是推断,而非证据。
同样的谨慎适用于建筑、John Deere场地之外的农业以及一般堆场物流。John Deere Harvester Works是一座制造工厂,不是农场。不应将其解读为农业自动驾驶的证据。
8.4 市场结构与买方行为
两个锚定垂直领域的买方都是运营或物流总监,而非技术专家。这塑造了销售模式。TractEasy的合作伙伴关系(与EasyMile的软件合作、与ISITEC International的区域覆盖合作5)以及通过TLD Robotics和ALVEST Group的渠道681112,表明其战略是通过既有的工业和地面支持渠道销售,而非直销。
监管维度在机场是真正的护城河。来自JCAB的Narita授权9不是形式手续;它是针对特定场地、特定司法管辖区的批准,竞争对手无法简单复制。每一项机场授权都是TractEasy已在该场地跨越的门槛。反过来,它也是天花板:批准附带有条件约束,从一个机场扩展到多个机场需要在每个司法管辖区重复监管流程。
8.5 用例匹配矩阵
| 用例 | 环境结构 | 参与者可预测性 | 路线可变性 | 监管负担 | TractEasy证据 | 匹配评估 |
|---|---|---|---|---|---|---|
| 机场空侧货运/ULD牵引 | 高 | 中(车辆、地勤、飞机) | 低至中 | 高(航空当局) | Lufthansa Cargo Frankfurt、Narita、Istanbul、Munich 7913 | 强,已在规定条件下验证 |
| 机场行李牵引 | 高 | 中 | 低 | 高 | 无单独证据 | 合理,档案中未证实 |
| 汽车工厂内部物流 | 高 | 中至高 | 中 | 低至中 | BMW Dingolfing、Daimler Wörth 13 | 强 |
| 通用制造业内部物流 | 高 | 中 | 中 | 低 | Bosch Blaj、John Deere 13 | 强 |
| 港口与多式联运堆场 | 中 | 低至中 | 中 | 中 | 档案中无 | 仅为推断 |
| 户外混合交通工业 | 中 | 低 | 中 | 中至高 | 声称具备能力1 | 声称,证据薄弱 |
| 公共道路物流 | 低 | 低 | 高 | 极高 | 无 | 超出范围 |
该矩阵使战略图景清晰可见。TractEasy不是一家通用自动驾驶公司。它是专注于有界私有场地牵引的专家,其防御力来自牵引专用车辆、安全认证和逐站点监管批准的组合。风险在于,这是一个由众多小型定制化部署而非少数大型部署构成的市场,这限制了单站点收入并抬高了每位客户的集成成本。
09竞争格局
TractEasy 所处的市场竞争激烈程度低于通用自动驾驶汽车领域,但高于供应商叙事所暗示的水平。竞争对手分为四类:自动驾驶牵引车专业厂商、机场地面支持自动化现有厂商、向牵引领域拓展的通用工业 AMR 和 AGV 供应商,以及大型物流运营商的自研或内部解决方案。
9.1 专业牵引车阵营
最直接的对比对象是自动驾驶牵引车细分市场本身。档案中将 TractEasy 的 EZTow 描述为"部署最广泛的自动驾驶牵引车"1,这一说法由供应商提出,未经独立基准测试。鉴于所提及的部署数量(10 多个国家的 35 个以上运营项目 1811),该说法具有一定可信度,但"部署最广泛"完全取决于如何统计部署项目、车辆和任务,档案中没有第三方对此进行裁定。
该细分市场的战略意义在于,牵引是一项独特的工程问题。牵引车必须处理耦合载荷,其动力学特性随挂车数量和重量而变化,必须管理挂钩和脱钩操作,并且必须在人员周围安全运行。通用型 AMR 平台无法简单地改造复用。因此,TractEasy 的自动挂钩和脱钩能力 1 如果能够可靠运行,就是一项真正的差异化优势,因为它消除了原本需要在每次任务两端各配备一名人工的手动步骤。
9.2 机场地面支持现有厂商
机场地面支持设备市场由老牌制造商主导(牵引车和 GSE 制造商,其柴油和电动牵引车正是 TractEasy 正在替代或补充的现有产品)。这些现有厂商拥有深厚的机场关系、服务网络和法规熟悉度。它们的弱点是自动驾驶能力:大多数选择合作或收购,而非自研。档案中未提及具体的现有厂商自动驾驶项目,因此无法根据所提供的证据进行直接比较。这是研究基础中的一个真实空白,应被视为未知因素,而非竞争不存在的证据。
9.3 通用工业自动驾驶供应商
更广泛的 AMR 和 AGV 市场包含众多供应商,其平台经改造后可用于牵引。这些供应商在价格、集成生态系统和车队软件广度方面展开竞争。TractEasy 的对抗定位是在狭窄任务上的深度,加上安全认证(ISO 13849-1 PL d、CE 标志 1)和航空级审批。认证是一道真实的壁垒:获得 PL d 和 CE 标志成本高昂且耗时漫长,而这是许多欧洲工业买家的先决条件。
9.4 自研与内部解决方案
大型运营商,尤其是集成商和地面服务商,可以自建或委托开发自己的解决方案。dnata 与 TractEasy 的合作 16 证明至少有一家大型地面服务商选择合作而非自建,这是一个有意义的信号。但合作不等于排他,通过合作了解运营模式的地面服务商更有条件在后期转为自研。对于任何面向集中买家群体销售的供应商来说,这都是一个结构性风险。
9.5 竞争定位表
| 竞争对手群体 | 典型产品 | 优势 | 相对 TractEasy 的劣势 | 档案中的证据 |
|---|---|---|---|---|
| 自动驾驶牵引车专业厂商 | 专用自动驾驶牵引车 | 任务特定工程、牵引动力学 | 具名机场审批较少;规模未经核实 | 间接;EZTow"部署最广泛"的说法 1 |
| 机场 GSE 现有厂商 | 传统和电动牵引车,部分自动化 | 机场关系、服务网络、法规熟悉度 | 自动驾驶成熟度、软件深度 | 档案中未具名 |
| 通用 AMR/AGV 供应商 | 可配置平台、车队软件 | 价格、生态广度、集成合作伙伴 | 牵引特定安全与耦合;航空审批 | 档案中未具名 |
| 自研/内部开发 | 为自身运营定制的系统 | 控制权、无供应商利润 | 资本成本、时间、自动驾驶专业知识 | dnata 合作暗示选择合作而非自建 16 |
| 相邻自动驾驶公司(EasyMile 遗留) | 接驳车和软件自动驾驶 | 软件栈、安全流程 | 非牵引聚焦 | EasyMile 现为 TLD Robotics 旗下的姊妹实体 6811 |
最后一行值得强调。创建 TLD Robotics 的 ALVEST 收购将 EasyMile 和 TractEasy 并入同一集团 681112。这使 EasyMile 不再是独立竞争对手和外部软件供应商,并将合作关系转化为内部能力。这也意味着 TractEasy 的竞争地位现在部分取决于集团战略,而非其自身的独立路线图。这是加速还是制约 TractEasy,取决于 TLD Robotics 内部的资本配置,而这一点并未披露。
9.6 护城河究竟在哪里
三件事是可防御的:安全认证及其相关工程证据;特定站点的法规审批,尤其是成田机场的 JCAB 授权 9;以及具名参考客户的装机基础。两件事不是:底层自动驾驶技术,它大体上可被复制;以及"部署最广泛"的说法,它是一种营销定位而非技术护城河。
10地缘政治背景与约束
自动驾驶工业车辆处于三股地缘政治潮流的交汇点:出口管制与技术主权、航空与工业安全监管,以及供应链区域化。TractEasy 在每一方面的暴露程度并不均衡,且现有档案仅能支撑部分分析。
10.1 公司所有权与司法管辖区足迹
TractEasy 是 EasyMile(法国)与 TLD(ALVEST Group 旗下)的合资企业 681112。ALVEST 的收购以及 TLD Robotics 的成立,使合并后的实体归属于一个拥有法国及更广泛欧洲工业所有权的集团。这一点的重要性体现在两个方面。
第一,在欧洲的机场和工业场所,欧洲所有权是一项优势——这些场所的采购日益重视数据驻留和供应商司法管辖区。一家向 Frankfurt、Munich 和 Narita 销售的欧洲供应商,所面临的主权异议要少于总部设在其他地区的供应商。
第二,这使其暴露于欧洲监管时间表之下,尤其是 EU Machinery Regulation 以及不断演变的自主机械框架。档案确认了 CE 认证和 ISO 13849-1 PL d 合规 1,这是当前的基线。未来的监管可能提高该基线,而一家已获得 PL d 认证的供应商,其处境优于从零开始的供应商。
10.2 日本与 Narita 授权
与 Japan Airlines 合作的 Narita 部署及 JCAB 授权 9 是档案中地缘政治意义最强的数据点。日本在自主空侧运营方面一直审慎推进,而 JCAB 授权是一个国家层面的信号。对 TractEasy 而言,这证明其安全论证能够跨越不同监管体制——这是该市场中最难证明的一件事。
这也形成了一种依赖。日本航空当局将期待持续的合规和事件报告。Narita 发生一起严重事件,将对该公司在日本运营的能力产生超乎寻常的后果,并会被其他航空监管机构在全球范围内解读。
10.3 土耳其、罗马尼亚与制造足迹
Istanbul Airport 7、罗马尼亚的 Bosch Blaj 13,以及德国汽车工厂,使 TractEasy 的足迹横跨广泛的欧洲及近欧洲地区。这种多元化在运营上是有用的,但也使服务、备件和监管合规变得复杂。ISITEC International 合作 5 似乎是对此的渠道回应,在不按比例增加人员的情况下扩展覆盖范围。档案未披露该合作的商业条款或深度。
10.4 出口管制与两用考量
目前,自动驾驶汽车技术并不像先进半导体或某些 AI 模型那样受到最严格出口管制制度的约束。然而,如果出口到受限制的司法管辖区,其软件栈、传感器套件和安全认证控制系统可能引起审查。档案中没有 TractEasy 在此类司法管辖区运营的证据,也没有出口管制问题的证据。这应被记录为一项未知,而非风险的缺失。
10.5 劳工与政治经济
最未被充分讨论的地缘政治约束是国内劳工政治。自动驾驶牵引会取代或重塑地面处理和工厂物流岗位。在德国——TractEasy 在 Daimler Wörth 和 BMW Dingolfing 运营 13——劳资委员会和工会对自动化部署拥有实际影响力。在日本,地面处理的劳动力短缺使自动化在政治上更容易推进。档案中没有劳工纠纷或协议的证据,但部署模式(劳动力短缺的日本、对自动化友好的德国 OEM)与一种“前往政治经济有利之地”的战略相一致。
10.6 约束汇总
| 约束 | 性质 | TractEasy 暴露程度 | 证据 |
|---|---|---|---|
| 航空安全监管 | 站点特定授权 | 高;每个机场都是单独的审批 | Narita JCAB 授权 9 |
| EU 机械法规 | 产品级合规 | 中等;已在 PL d 获得 CE 认证 | CE 认证、ISO 13849-1 PL d 1 |
| 数据驻留与主权 | 采购偏好 | 低至中等;欧洲所有权有帮助 | 公司结构 681112 |
| 出口管制 | 潜在的未来限制 | 未知;无暴露证据 | 未披露 |
| 劳工政治 | 部署摩擦 | 中等;因司法管辖区而异 | 从站点模式推断 13 |
| 传感器/组件供应链 | 可用性与成本 | 未知;未披露 | 未披露 |
诚实的总结是:TractEasy 的地缘政治地位在欧洲和日本是有利的,在其他地区尚未得到验证,而在供应链和出口管制维度上基本未予披露。
11炒作、现实与难看的一面
本节将TractEasy及其生态系统所宣称的内容与证据所支持的内容区分开来。模式并不陌生:一款确实有能力的产品,被包裹在夸大自主性、淡化人工监督的措辞之中。
11.1 炒作
“Level 4自主运行。” 这是核心主张,也是核心问题。厂商声称具备Level 4自主性,并拥有ISO 13849-1 PL d和CE认证 1。本档案的核对结论是:独立证据和行业媒体证据支持在限定条件下、配合远程监督的无人驾驶运行,而非完全无人值守的Level 4 913。Narita用例明确描述为“仅有远程监督” 9。在多数公认定义下,Level 4允许在既定运行设计域内无需人类后备即可运行,但主动远程监督的存在是一个实质性限定条件,而标题式主张将其略去了。
“部署最广泛的自主牵引车。” 厂商自述 1,未经独立基准测试。考虑到35+个运营项目 1811,这一说法可信,但按现有表述无法证伪。
“50,000+次自主任务。” 多个来源一致报道 181113。作为累计次数,这一数字可信。但它并未说明任务复杂度、干预率或正常运行时间——而这些才是真正重要的指标。
11.2 现实
部署是真实的,且有名有姓。 Lufthansa Cargo Frankfurt、Narita、Istanbul、Bosch Blaj、Daimler Wörth、BMW Dingolfing、John Deere Harvester Works 137913。具名客户、具名场地,并有行业媒体佐证——这比一面logo墙的证据标准要高得多。
Frankfurt的运营数据是具体的。 两辆车,每日120次任务,一年内行驶20,000+公里 13。这类数字可以被审计,也意味着真实的日常使用,而非演示。
Narita的授权是真实的监管里程碑。 JCAB对Level 4牵引的授权 9 不是厂商能够自我认证的事情。
安全认证是真实的。 ISO 13849-1 PL d和CE标识 1 是可审计、可由第三方验证的主张。
11.3 难看的一面
研究归属是错乱的。 本档案包含四个“研究”来源,它们是关于机器人操作、视觉轨迹和接触丰富操作的arXiv论文 17181920。它们没有一篇描述TractEasy、EZTow或自主牵引。它们似乎是因为“Tract”或“Track”的关键词匹配而被错误归属。这是数据质量失误,任何将其引用为TractEasy研究的分析都是错误的。它们被排除在本报告的证据基础之外。
社区和视频来源大多是噪声。 在六个视频来源中,有几个毫不相关(一次对账UX更新、一则拖拉机GPS评测、一段悬挂短片、一则Makita工具评测、一则自卸拖车评测)2122232526。在六个社区来源中,全部都是无关的Reddit帖子 272829303132。本档案的“社区”证据以及大部分“视频”证据根本与TractEasy无关。本报告不使用它们。
自主性主张超出了证据。 “Level 4”与“在限定条件下配合远程监督的无人驾驶”之间的差距,是本报告最重要的单一发现。这不是丑闻;这是行业内常见的定义拉伸。但它对买家、监管者和投资者都很重要,应当直白说明。
11.4 主张与证据对照表
| 主张 | 来源类型 | 证据显示的内容 | 判定 |
|---|---|---|---|
| Level 4自主运行 | 公司主张 1 | 在限定条件下配合远程监督的无人驾驶 913 | 夸大;监督式自主获得更好支持 |
| ISO 13849-1 PL d,CE标识 | 公司主张 1 | 与行业媒体提到的欧洲监管要求一致 | 可信;可审计 |
| 35+个运营项目,10+个国家 | 公司及新闻 1811 | 多个来源一致报道 | 作为计数可信 |
| 50,000+次自主任务 | 公司及新闻 181113 | 一致报道 | 作为累计数可信;质量未知 |
| Frankfurt每日120次任务,20,000+公里 | 行业媒体 13 | 具体,由第三方发布 | 强 |
| Narita与JAL的Level 4牵引 | 公司及新闻 9 | 报道了JCAB授权 | 授权方面强;自主范围有界定 |
| “部署最广泛的自主牵引车” | 公司主张 1 | 无独立基准 | 未验证 |
| 自动挂钩/脱钩 | 公司主张 1 | 档案中无独立演示 | 未验证 |
| WMS/FMS集成,XOPS监督 | 公司主张 13 | 与部署情况一致;深度未披露 | 可信,深度未验证 |
| 操作领域的研究领先地位 | 错误归属来源 17181920 | 论文描述的是无关的机器人研究 | 错误归属;已排除 |
11.5 诚实的表述
TractEasy打造了一款真实的产品,实现了真实的部署,并跨越了真实的监管障碍。它也沾染了行业的习惯:用语言所能承受的最高自主等级来做宣称。根据本档案中的证据,正确的描述是:一款在限定条件下配合远程监督运行的监督式自主牵引车。这是真正的成就。它与无人值守的Level 4并不相同,买家应当为这一差异定价。
12未来情景
以下情景是基于本档案中证据的编辑推断。它们并非带有概率赋值的预测,因为本档案缺乏负责任地为其赋予权重所需的财务、路线图和竞争数据。它们被构建为具有可观察信号的可信轨迹。
12.1 情景A:整合为集团平台
TLD Robotics由EasyMile和TractEasy在ALVEST旗下组建而成 681112,成为横跨接驳车、牵引车和工业车辆的统一自动驾驶平台的载体。TractEasy的牵引产品成为更广泛产品组合中的一个SKU,受益于共享软件、共享安全认证和集团级销售渠道。
信号:EasyMile和TractEasy产品之间的共享软件发布;统一的车队管理品牌;联合客户公告;工程团队整合。
含义:长期地位更强,但TractEasy的身份认同和路线图将服从于集团战略。
12.2 情景B:机场垂直领域深化,工业领域停滞
TractEasy专注于机场,在那里监管审批和地面服务商关系构筑了可防御的地位,并弱化对一般工业场所的投入——在这些场所,来自AMR厂商的竞争更强,差异化更薄弱。
信号:机场公告数量超过工业公告;机场专属产品功能;招聘航空监管事务人员。
含义:利润率更高,市场更窄,受航空周期影响更大。
12.3 情景C:自动驾驶声明受到检验
监管机构、客户或记者要求提供超出限定条件无人驾驶运营范围的Level 4声明的证据。公司要么提供独立验证,要么调整其措辞。
信号:干预率数据的发布;第三方安全审计;监管问询;修订后的营销措辞。
含义:如果声明无法得到证实,则面临声誉风险;如果得到证实,则获得可信度提升。
12.4 情景D:规模化成功
35+个运营点转化为大型场所的多车辆车队,任务数量呈超线性增长。法兰克福的两辆车变为十辆;成田机场扩展至初始授权范围之外。
信号:披露各场所的车队规模;多年合同公告;服务网络扩展。
含义:最强劲的积极结果;验证单位经济模型。
12.5 情景E:严重事故
在具名场所发生的伤害或高关注度运营失败引发监管审查,并减缓各司法管辖区的部署。
信号:事故报告;临时暂停;监管审查;客户声明。
含义:影响严重,因为整个价值主张建立在安全认证和监管信任之上。
12.6 情景矩阵
| 情景 | 触发因素 | TractEasy结果 | 关键信号 |
|---|---|---|---|
| A. 集团平台整合 | ALVEST/TLD Robotics战略 | 更强,但独立性降低 | 共享软件和品牌 |
| B. 机场深化 | 监管护城河、地面服务商需求 | 利润率更高,市场更窄 | 机场为主的公告 |
| C. 自动驾驶声明受检验 | 外部审查 | 声誉风险或可信度提升 | 发布独立验证 |
| D. 规模化成功 | 多车辆合同 | 经济模型验证 | 披露车队规模 |
| E. 严重事故 | 安全失败 | 严重挫折 | 事故和监管响应 |
12.7 什么会改变评估
本报告中的自动驾驶判定(监督式自动驾驶,置信度0.55)将在以下情况下向完全自动驾驶移动:独立证据显示在无主动远程监督下持续运营、公布干预率以及第三方验证。如果证据显示远程操作员在执行或频繁纠正牵引任务本身,则将向远程辅助移动。目前公开记录中尚不存在这两类证据。
13持续跟踪清单
本清单专为持续监测而设计。每一项均可观察,且每一项都附有说明其重要性的理由。
13.1 自主性与安全证据
- 对Level 4声明的独立验证。 关注第三方审计、监管机构发布的评估报告或同行评审评估。理由:该核心声明目前仅为供应商自述。
- 干预率披露。 任何已发布的每任务或每公里远程干预次数数据。理由:这一指标是区分监督式自主与无人值守运营的关键。
- 事故报告。 任何在具名站点发生的安全事故,以及监管机构的回应。理由:安全认证是核心护城河。
- 新的监管授权。 尤其是日本和欧盟以外的地区。理由:授权是最难复制的壁垒。
13.2 商业证据
- 各站点车队规模。 Frankfurt的两辆车 13 是目前唯一披露的数据。关注多车辆扩展情况。理由:车队规模区分量产与试点。
- 合同类型。 关注多年期合同与项目制部署的对比。理由:经常性收入是项目型业务与产品型业务之间的分水岭。
- 客户确认。 来自Lufthansa Cargo、dnata、BMW、Bosch或John Deere的、超越新闻稿层面的声明。理由:具名客户确认是最有力的商业证据。
- 新的具名客户。 尤其是在新地理区域或新垂直领域。理由:检验该模式是否可复制推广。
13.3 公司与战略
- TLD Robotics整合决策。 EasyMile与TractEasy如何合并,以及投资流向何处。理由:集团战略目前正在塑造TractEasy的路线图 681112。
- 领导层变动。 CEO Richard Reno已被点名 18。关注领导层或所有权变更。理由:战略转变往往随人事变动而来。
- ALVEST资本配置。 任何已披露的自主化领域投资。理由:释放对该细分领域承诺的信号。
13.4 产品与技术
- EZDolly采用情况。 ULD运输产品 4 比EZTow更新。关注具名部署。理由:检验产品线是否在拓宽。
- 现场自动挂钩/脱钩。 独立演示而非供应商视频。理由:这是其声称的差异化优势 1。
- WMS/FMS集成深度。 闭环调度而非任务分派的证据。理由:集成深度决定切换成本。
13.5 证据质量
- 纠正错误归属的研究。 关注该公司或其生态圈是否停止引用不相关的arXiv论文 17181920。理由:证据卫生反映严肃程度。
- 运营数据的发布。 任何超越任务计数的详细运营披露。理由:仅凭任务计数不足以支撑决策。
13.6 监测表
| 关注项 | 重要性 | 当前状态 | 关注来源 |
|---|---|---|---|
| 独立自主性验证 | 核心声明未经验证 | 缺失 | 监管机构、行业媒体 |
| 干预率数据 | 区分自主化等级 | 未披露 | 公司、客户 |
| 各站点车队规模 | 量产与试点之分 | 仅Frankfurt(2辆)13 | 行业媒体 |
| 新的监管授权 | 护城河指标 | Narita(JCAB)9 | 航空主管部门 |
| 多年期合同 | 收入质量 | 未披露 | 公司、客户 |
| TLD Robotics整合 | 战略方向 | 已宣布 681112 | 集团通讯 |
| EZDolly部署 | 产品广度 | 已发布 4 | 公司、行业媒体 |
| 事故报告 | 安全护城河风险 | 档案中无 | 监管机构、新闻 |
14来源与方法论
14.1 方法论
本报告基于一份日期为 2026-09-18 的既有研究档案编写,该档案包含 34 个编号来源,涵盖官方、商业、研究、新闻、视频和社区等类别。档案中经核对的事实、冲突之处、自主性判定以及建议分类均被视为输入,而非结论。本报告中的每一项事实性陈述都可追溯至档案中的一个编号来源,且未引用档案之外的任何来源。
证据被划分为四个层级:
| 标签 | 定义 | 本报告中的处理方式 |
|---|---|---|
| 已核实事实 | 监管备案文件、官方产品文档、具名客户确认、同行评审或一手研究,或多个独立来源 | 作为事实陈述并附引用 |
| 公司主张 | 由公司陈述,未经独立核实 | 归因于该公司并加以标注 |
| 编辑推断 | 基于公开证据得出的合理结论 | 标注为推断 |
| 未知 | 未公开披露 | 表述为"未公开披露" |
有三项方法论决策值得明确说明。
第一,经过编排的演示视频未被视作自主作业的证明。档案中的视频来源大多与 TractEasy 无关 2122232526,而唯一相关的视频 2 是供应商制作的演示。它仅作为供应商主张被引用。
第二,一次发货或一个具名部署未被视作付费、规模化客户的证明。具名站点按部署情况报告,并在证据允许的情况下注明试点与量产之间的区别。
第三,合作公告未被视作付费客户。dnata 合作 16 和 ISITEC 合作 5 按合作关系报告,而非确认为收入。
14.2 已知局限
没有独立拆解或一手用户报告。 档案中不包含对 EZTow 的独立技术评估,也没有来自具名站点操作人员的一手陈述。因此,自主性评估依赖于行业媒体和监管证据,而非直接观察。
研究来源归属错误。 四个来源 17181920 是关于机器人操作和视觉跟踪的 arXiv 论文,并未描述 TractEasy。它们已被排除在证据基础之外。未来的任何分析在使用前都应核实研究归属。
无关的社区和视频来源。 社区来源 272829303132 以及若干视频来源 2122232526 与 TractEasy 无关。它们已被排除。
财务与路线图披露薄弱。 档案中不包含融资数据、收入、单位经济模型或产品路线图。因此,关于市场和未来情景的章节均为定性分析。
单一来源的运营数据。 法兰克福运营数据 13 来自一家行业出版物。该数据具体且可信,但在档案内未获独立佐证。
14.3 自主性评估摘要
| 维度 | 结论 | 置信度 |
|---|---|---|
| 任务执行 | 由车辆执行,无随车驾驶员 | 0.7 |
| 人工监督 | 在既定条件下进行主动远程监督 | 0.6 |
| 监管授权 | 据报道已获成田 JCAB 授权 | 0.85 |
| 独立验证 | 缺失 | 0.9(指其缺失这一事实) |
| 总体自主性水平 | 监督自主 | 0.55 |
14.4 来源
1 TractEasy — https://tracteasy.com/ 2 EasyMile's TractEasy Autonomous Tow Tractor - US-Focus — https://www.youtube.com/watch?v=8_iZgCSMG5Y 3 EZTow Autonomous Tow Tractor Operating at Major ... — https://tracteasy.com/use-cases/ 4 TractEasy and EasyMile launch EZDolly for autonomous ... — https://www.linkedin.com/posts/tracteasy_usecase-ezdolly-tracteasy-activity-7389675171210600448-4UKN 5 ISITEC International partners with TractEasy — https://tracteasy.com/news/isitec-international-partners-with-tracteasy/ 6 TLD Robotics Launches: EasyMile & TractEasy Merge with ALVEST - EasyMile — https://easymile.com/en/news-insights/tld-robotics-launched-as-alvest-group-acquires-easymile-and-tracteasy 7 TractEasy Deploys Autonomous Cargo Operations at Istanbul Airport — https://tracteasy.com/news/tracteasy-deploys-autonomous-cargo-operations-at-istanbul-airport/ 8 TLD Robotics combines EasyMile and TractEasy operations | Automotive World — https://www.automotiveworld.com/news/tld-robotics-combines-easymile-and-tracteasy-operations/ 9 TractEasy | TractEasy Supports Japan Airlines in Milestone Level 4 Autonomous Towing at Narita International Airport — https://tracteasy.com/news/tracteasy-supports-japan-airlines-milestone-level-4-autonomous-towing-narita-airport/ 10 TractEasy - 2026 Company Profile, Funding & Competitors — https://tracxn.com/ 11 ALVEST Launches TLD Robotics Following EasyMile Acquisition - Logistics Viewpoints — https://logisticsviewpoints.com/2026/09/16/alvest-launches-tld-robotics-following-easymile-acquisition/ 12 ALVEST Acquires EasyMile, Launches TLD Robotics | Supply & Demand Chain Executive — https://www.sdcexec.com/transportation/air-cargo/news/22974417/tld-robotics-alvest-acquires-easymile-launches-tld-robotics 13 TractEasy's EZTow delivers 120 daily autonomous missions at Lufthansa Cargo Frankfurt - Airside International — https://airsideint.com/tracteasys-eztow-delivers-120-daily-autonomous-missions-at-lufthansa-cargo-frankfurt/ 14 TractEasy Deploys Autonomous Cargo Operations at ... — https://tracteasy.com/news/ 15 TractEasy Deploys EZTow Autonomous Tow Tractor With ... — https://futuretransport-news.com/tracteasy-deploys-eztow-autonomous-tow-tractor-with-airbus/ 16 TractEasy announces deployment in partnership with dnata — https://tracteasy.com/news/tracteasy-announces-deployment-in-partnership-with-dnata/ 17 TRACT: Temporally Routed Action Chunks with Chronological Phase Authority for Contact-Rich Manipulation — https://arxiv.org/html/2607.29285v2 18 TrAct: Bridging Robot Control and Visual Prediction with Visual Tracks — https://arxiv.org/html/2608.24101v2 19 [2405.01527] Track2Act: Predicting Point Tracks from Internet Videos enables Diverse Zero-shot Robot Manipulation — https://ar5iv.labs.arxiv.org/html/2405.01527 20 SeeTraceAct: Visibility-Aware Latent Planning from Cross-Embodiment Demonstration Videos — https://arxiv.org/html/2606.02745 21 Reconciliation & Invoice UX update — https://www.youtube.com/watch?v=0hdjrjlAT9A 22 Tractor GPS Field Guidance Review: The GPS Accuracy Problem Nobody Talks About (2026) — https://www.youtube.com/watch?v=84N3xKtd-6E 23 TracTive suspension: BEFORE V AFTER 🧐 #cartok #porsche996 #porsche911 — https://www.youtube.com/watch?v=8wpoK0DxbkM 24 https://www.youtube.com/watch?v=VQcR5N_lnjc — https://www.youtube.com/watch?v=VQcR5N_lnjc 25 Makita MAKTRAK System Review — Full Stack, Organisers & Rolling Tool Chest — https://www.youtube.com/watch?v=UO1RpmNvZxo 26 Top Three Dump Trailer Brands: Review of Sure-Trac, Hawke & Homesteader — https://www.youtube.com/watch?v=yBxI-0idM4g 27 What's your RVA specific hack that you're willing to share? - Reddit — https://www.reddit.com/r/rva/comments/141vr