Alibaba Group
US$0.99 解锁 Word + PDF(各一次下载)。报告全文在本页免费阅读。
Alibaba Group:尚未(还)造出机器人的AI综合企业
阿里巴巴正在筹集并投入数百亿美元用于AI基础设施,并发表可信的机器人研究,但档案中没有任何证据表明其已部署能够执行任务的自主机器人——而这一空白正是故事的核心。
| 报告状态 | 覆盖日期 | 公司阶段 | 编辑标准 |
|---|---|---|---|
| 高级编辑深度报告,第一版 | 证据收集于2026年9月18日 | 完全商业化(NYSE:BABA / HKG:9988);机器人能力处于研究阶段 | 经核实的事实与公司声明、编辑推断和未知信息分开呈现;不以演示作为自主性的证明 |
如何阅读本报告
本报告面向那些必须就阿里巴巴作为机器人相关交易对手做出决策的人:采购负责人、投资者、合作拓展人员、竞争情报团队。这不是宣传意义上的公司简介。核心编辑难题在于,阿里巴巴是一家规模极大、记录极为完善的公司,其机器人足迹几乎完全通过研究论文和软件发布来记录,而其商业足迹则通过监管文件、价格页面和市场平台投诉来记录。这两类证据所描述的不是同一件事,将它们混为一谈是报道该公司时最常见的错误。
下文每一项实质性陈述都带有以下四种标签之一,或明确标注,或通过方括号引用结构体现:
| 标签 | 含义 | 本报告中的示例 |
|---|---|---|
| 已核实事实 | 监管文件、官方产品文档、具名客户确认、同行评审或一手研究,或由多个独立来源佐证 | 800亿港元配售、其股份数量和价格,以及所述募集资金用途 679 |
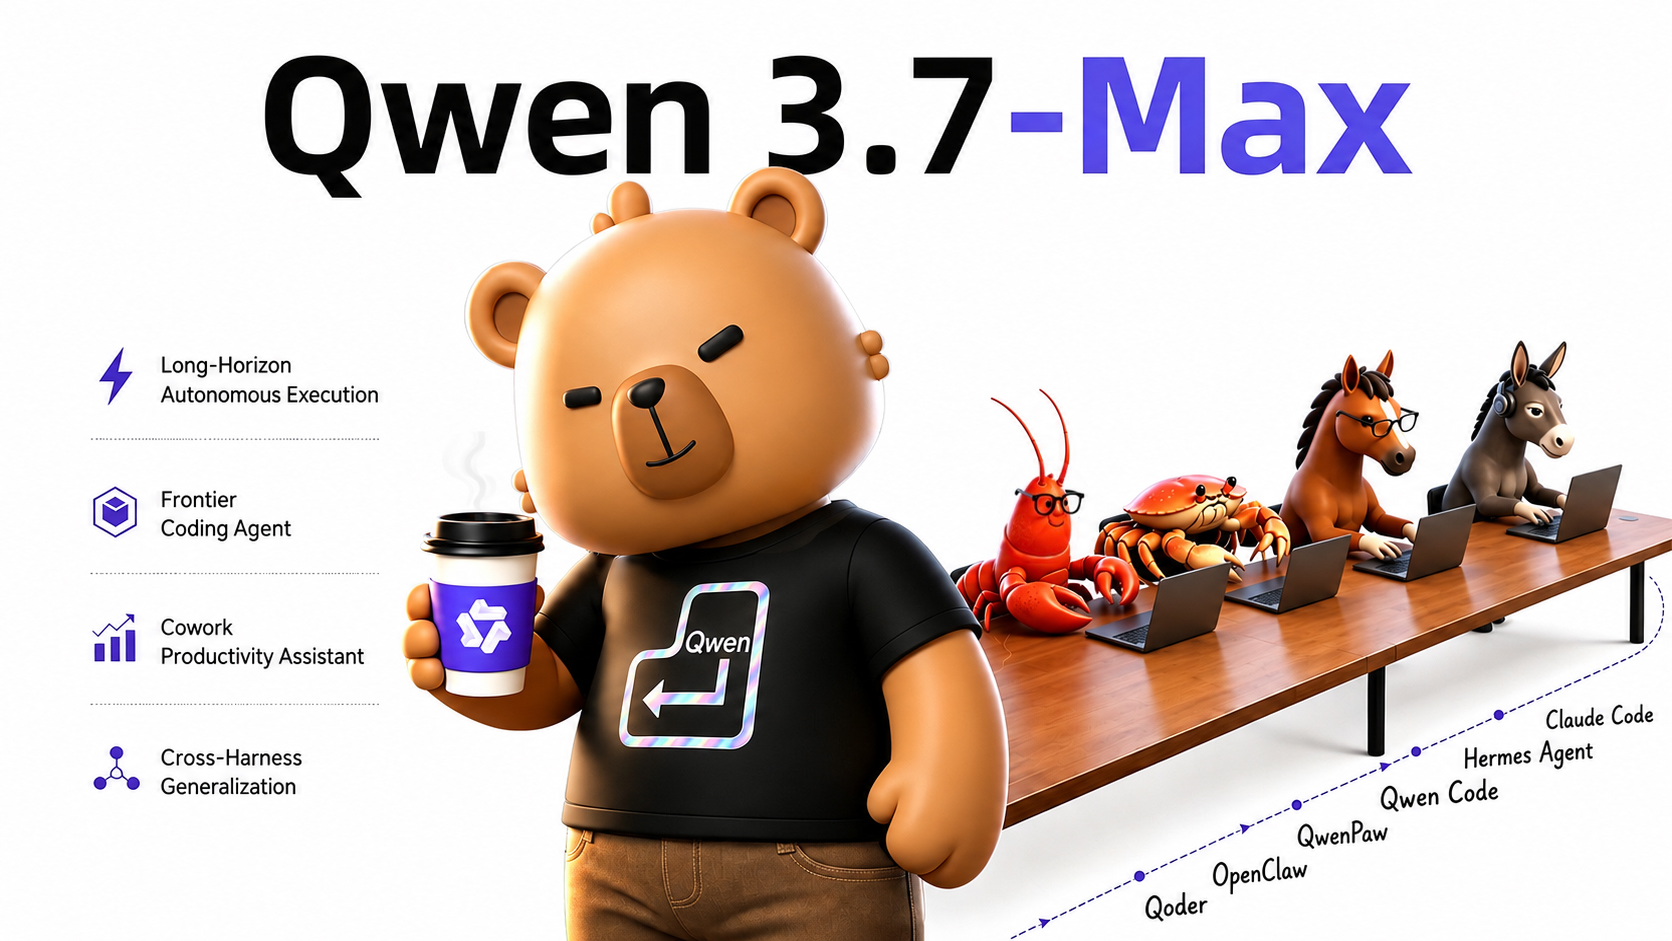
| 公司声明 | 由阿里巴巴或阿里巴巴控制的渠道所述,未经独立核实 | Qwen 3.7 Max运行内核优化任务超过35小时而不丢失上下文 26 |
| 编辑推断 | 从公开证据中得出的有推理依据的结论,并明确标注 | 阿里巴巴的机器人论文代表的是对未来硬件业务的期权买入,而非当前产品线 |
| 未知 | 未公开披露 | 阿里巴巴的任何机器人研究是否已转移到生产系统,以及处于何种自主水平 |
全文适用三条具体纪律规则。第一,精心编排的演示视频不是自主工作的证明;Qwen长时程演示是软件基准测试,不是机器人任务 26。第二,出货量不是有效部署的证明;Alibaba.com的Trade Assurance交易量数据描述的是交易流,而非买家成果 129。第三,合作或模型发布公告不是付费客户的证明;Wan 3.0 API定价是标价,不是规模化收入的证据 11。
在档案内容薄弱之处,本报告会如实说明,而不是填充篇幅。档案中包含零个阿里巴巴官方机器人产品页面、没有具名机器人客户,也没有对任何物理系统的独立验证。这是一项发现,而非疏漏。
01执行摘要
Alibaba Group Holding Limited 是一家公开上市的中国科技集团,拥有约10万名员工,在杭州和香港设有双总部,独立金融数据给出的市值接近2815亿美元,而视频评论中流传的数字更高,为“超过4000亿美元”327。这一差异本身不如其变化方向重要:2026年8月,Alibaba完成了一笔800亿港元(约102亿美元)的配售,以每股112.70港元发行710,000,000股新股,净收益的100%专项用于全栈AI能力,其中约60%用于全球计算基础设施,40%用于AI数据中心和云升级67910。这是中国科技公司规模最大的单用途股权融资之一,而且明确是AI基础设施融资,而非机器人融资。
围绕这笔融资的财务图景并不令人安心。季度净利润下降75%,该期间资本支出达到人民币676.8亿元(增长75%),2026财年自由现金流为负64.8亿美元,营业利润率从14%压缩至5%24。另一方面,AI模型服务报告的年化经常性收入(ARR)超过人民币160亿元,云外部收入增长45%,AI产品收入已连续十二个季度实现三位数增长24。编辑推断很直接:Alibaba正在将一个成熟的电商现金引擎转化为AI基础设施押注,而市场正以明显的不安为这一转型定价——配售公告发布后股价下跌10%14。
具体到机器人领域,证据比该公司整体AI形象所暗示的要薄弱。Alibaba的AMap部门发表了一组连贯的机器人研究:SSM-VLA,一个具有视觉思维链的视觉-语言-动作框架;ABot-C0,一个基于16,074个运动片段训练、具备零样本跟踪能力的四足运动控制系统;OmniNav,一个以5 Hz运行的统一导航框架;以及多视角扩散感知工作(G3T)19202122。这些是已验证事实,但仅在狭义上成立——论文确实存在,且描述了其所描述的内容。它们并非已部署机器人的证据。档案中没有任何Alibaba实体系统的产品页面、客户、部署或自主性等级证据。经核对的自主性结论为未知,置信度高,恰恰是因为没有任何可供评级的内容。
商业现实是分裂的。Alibaba Cloud和AI模型栈是真实的、能产生收入的业务,有公开定价和披露的增长率1724。Alibaba.com这一B2B市场是真实业务,公开的美国卖家会员费为每年1,999美元,Trade Assurance营销宣称已保障超过1.6亿笔订单,每日处理金额超过5亿美元1。它同时也是一项存在长期且有据可查的声誉问题的业务:多个独立社区帖子描述了未发货、问题无人回应以及退款未兑现的情况,同时也有买家报告除运输缓慢且昂贵外没有其他问题29303133。这两件事都是真的,严肃的评估必须同时容纳二者。
对机器人领域的受众而言,诚实的总结如下。Alibaba今天不是一家机器人公司。它是一家AI基础设施和云公司,拥有一个发表可敬机器人研究的研究部门、一个可能对合成训练数据有意义的视频生成模型(Wan 3.0),以及一条可能对机器人任务规划有意义的语言模型产品线(Qwen 3.7 Max)112326。其中任何一项是否会成为机器人业务,是一个公开证据尚无法回答的开放问题。
最新新闻
- Alibaba Cloud launches Agent Native Cloud to scale enterprise AI agentsCrypto Briefing·2026-07-18GENERAL
- Alibaba's Ant Group backs Zeroth Robotics in latest AI ventureSeeking Alpha·2026-07-02GENERAL
- Alibaba-affiliate Ant Group rushes into humanoid robots with a dozen deals in 18 monthsBiztoc.com·2026-07-02GENERAL
- Alibaba-affiliate Ant Group rushes into humanoid robots with a dozen deals in 18 monthsCNBC·2026-07-02GENERAL
- 阿里巴巴集团:Qwen-Robot触发全栈物理AI拐点;重申买入Biztoc.com·2026-06-23GENERAL
02Alibaba Group的故事
Alibaba的企业历史广为人知,此处无需赘述;对本报告而言,真正重要的是造就当前格局的一系列战略转向,因为正是这一系列转向解释了一家如此规模的公司为何拥有机器人研究项目却没有机器人产品。
公司注册主体为Alibaba Group Holding Limited,在纽约证券交易所以BABA上市,在香港以9988上市 2345。其全球总部位于中国杭州,注册办事处位于香港铜锣湾——这种双重结构既反映了其中国运营基地,也反映了其香港上市地位和国际投资者基础 927。全球员工约100,000人,其中杭州园区超过20,000人 27。这些是已核实事实,得到金融数据提供商、公司自身文件以及来自总部内部的独立视频报道的多方印证。
2025–2026年的战略主线是AI转向。2026年8月宣布、随后不久完成的800亿港元配售,是这一转向最清晰的单一标志 6716。公司将此次融资定调为资助"全栈AI能力",其中大部分资金投向计算基础设施和AI数据中心 81012。这不是一笔研究拨款,而是一项资本计划。与之并行的是三年3800亿元人民币的资本开支计划,公开讨论中已提及将这一规模扩大至4800亿元人民币,而截至6月底已投入1900亿元人民币 24。这一规模可与西方最大超大规模云厂商的承诺相媲美,应首先被解读为基础设施布局,其次才是模型开发布局。
财务后果显而易见,且对于一家历史上以电商利润率估值的公司而言,显得刺眼。净利润环比下降75%,营业利润率从14%压缩至5%,2026财年自由现金流为负64.8亿美元 24。市场对此次融资的反应——股价下跌10%——表明投资者并非一致相信AI转型能在所暗示的时间表内收回成本 14。反证则来自AI营收线:模型服务ARR超过160亿元人民币,外部云收入增长45%,AI产品收入连续十二个季度实现三位数增长 24。这些是公司声称,通过财经媒体报道而非经审计的分部披露,应视为方向性参考而非精确数据。
企业叙事中基本缺席的是机器人。档案中没有证据表明Alibaba设有机器人业务部门、机器人产品线或明确的机器人战略。存在的机器人研究工作隶属于高德地图(AMap)——地图与导航子公司——并以arXiv论文的形式呈现 19202122。**编辑推断:**这与一家大型平台公司将具身AI视为研究对冲的做法相符——相对于资本开支计划而言资助成本低廉,若人形机器人和移动机器人规模化则作为期权具有价值,若不成功则承诺度低。这与一家已决定在机器人领域展开竞争的公司并不相符。
与此同时, marketplace业务继续沿自身轨迹发展。Alibaba.com的美国卖家方案定价为每年1,999美元,包含AI店铺和商品listing工具、Trade Assurance、约两周入驻流程以及从其他平台一键迁移 1。这是一个成熟、产品化的B2B方案。然而,其声誉仍存在争议,而企业叙事并未承认这一点 29303133。
03产品组合:Alibaba Group究竟在卖什么
本节的标题刻意保持字面直译。Alibaba销售的是云计算、AI模型、电商基础设施和广告。根据公开证据,它并不销售机器人。任何暗示相反的的产品组合表格,都是把研究论文当成了产品。
实际在售的产品及证据:
| 产品/服务 | 类别 | 证据状态 | 备注 |
|---|---|---|---|
| Alibaba Cloud(计算、存储、AI基础设施) | 云基础设施 | 已验证事实 — 官方新闻中心、财务报告 1724 | 是800亿港元融资的主要承接方 910 |
| Qwen 3.7 Max | 大语言模型,仅API | 公司声明 — 厂商演示和基准数据 2326 | 100万token上下文,GPQA Diamond 92.4%,SWE-bench Verified 80.4%,据厂商 26 |
| Wan 3.0 | 视频生成模型,API | 公司声明 — 厂商发布报道 11 | 最长30秒输出;API定价每秒$0.05–$0.20 11 |
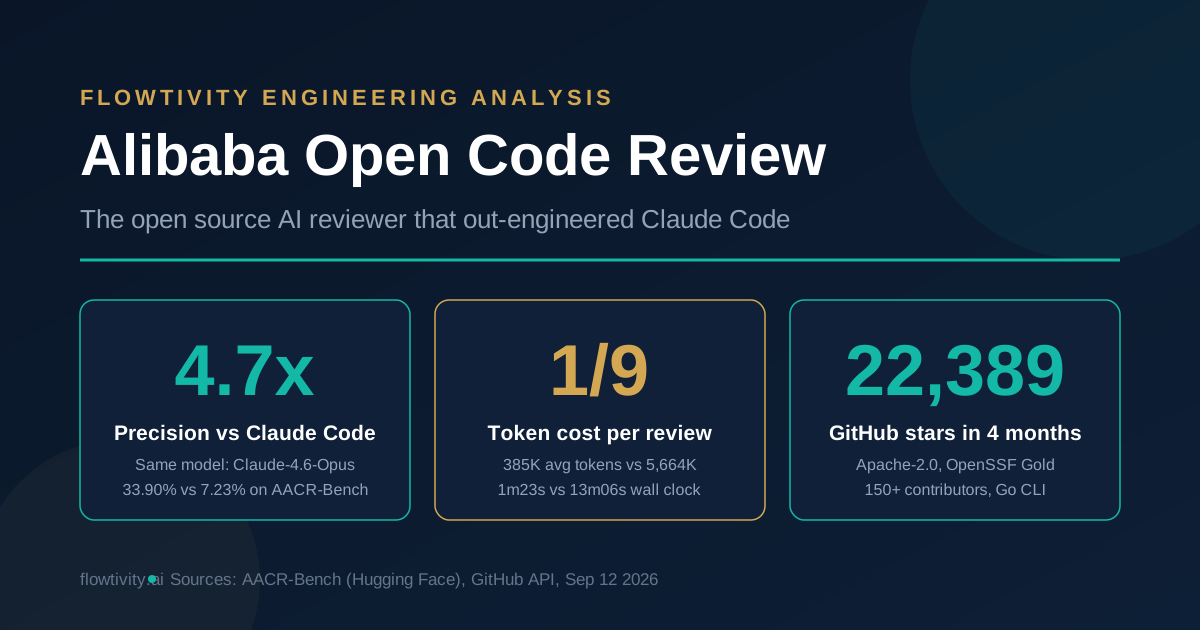
| Open Code Review CLI | 开发者工具,开源 | 已验证事实 — Apache 2.0,v1.2.0,10+种语言 25 | 据厂商称,内部使用两年后开源 25 |
| Alibaba.com卖家会员 | B2B市场准入 | 已验证事实 — 公开定价页面 1 | 美国区$1,999/年;AI上架工具;Trade Assurance 1 |
| Trade Assurance | 买家保护服务 | 公司声明 — 厂商营销 1 | 据厂商称,保障1.6亿+订单,日处理$5亿+;可靠性存在争议 2931 |
| AMap导航与地图 | 消费级/企业级地图 | 已验证事实 — 长期产品 | 支撑OmniNav研究方向 21 |
根据公开证据,不在售的产品: 任何机器人、任何机器人平台、任何机器人操作系统、任何授权给第三方硬件的自主技术栈。档案中没有任何Alibaba机器人产品页面、没有SKU、没有定价、没有数据手册、没有客户。之所以直白陈述这一点,是因为这一空白是本节中最具决策相关性的事实。
研究成果应与产品组合分开对待,第5节将详细讨论。就产品组合而言,相关要点是:SSM-VLA、ABot-C0、OmniNav和多视角扩散工作是研究框架,以论文形式发表,没有产品化的证据 19202122。如果读者通过厂商相关渠道接触到这些论文,并据此推断Alibaba“拥有”四足机器人或操作技术栈,那么这一推断是证据所不支持的。
AI模型则是另一回事。Qwen 3.7 Max和Wan 3.0是真实的、可通过API访问的产品,有公开定价和基准声明 112326。对于机器人团队而言,它们的相关性是间接但真实的:一个100万token上下文的大语言模型是合理的任务规划器,一个30秒视频生成器是合理的操作训练合成数据引擎。两者都不是作为机器人产品销售的,也都没有公开发表的机器人专项评估。编辑推断: Alibaba产品组合近期最可能的机器人相关角色,是作为其他公司机器人项目的模型和计算供应商,而非机器人供应商本身。
产品与版本

04技术栈:优势与尚待完成的工作
从机器人相关性角度评估,阿里巴巴的技术栈包含三个层面:基础设施、模型和研究框架。前两者实力雄厚且证据充分。第三者有前景但尚未得到验证。
基础设施层——优势,已验证。 800亿港元的融资明确指向全栈AI能力,其中约60%用于全球计算基础设施,40%用于AI数据中心和云升级 910。结合3,800亿元人民币的三年资本支出计划(截至6月底已支出1,900亿元),这代表了美国以外最大规模的算力建设之一 24。对于任何训练大型模型的机器人公司而言,获取这些算力——无论是购买还是合作——都是一个实质性考量因素。基础设施层是阿里巴巴技术栈中毫无疑问真实且毫无疑问规模化的一部分。
模型层——有保留的优势。 Qwen 3.7 Max被定位为长时程智能体模型,厂商报告的基准测试成绩为GPQA Diamond 92.4%和SWE-bench Verified 80.4%,拥有100万token上下文窗口,仅通过API提供 26。最引人注目的厂商声明是该模型连续运行了一个内核优化任务超过35小时,执行了1,000多次工具调用而未丢失上下文 26。这是一个公司声明,而且是软件演示,不是机器人任务。它也未经过独立验证。正确的解读是:阿里巴巴声称拥有具有竞争力的长时程智能体能力,如果属实,将与机器人任务规划相关,而该声明完全依赖厂商证据。
Wan 3.0,即视频模型,可生成最长30秒的视频,API定价为每秒0.05至0.20美元 11。对于机器人领域,可能的用途是合成训练数据生成——这项技术在其他地方已有真实的研究进展。阿里巴巴尚未发布Wan 3.0作为数据引擎的机器人专项评估,因此这仍然是关于潜力的编辑推断,而非已展示的能力。
研究框架层——有前景,未验证。 四篇AMap论文描述了一套连贯的能力:
| 论文/框架 | 领域 | 声称的能力 | 证据状态 |
|---|---|---|---|
| SSM-VLA | 视觉-语言-动作 | 具有视觉思维链、几何和动态感知的VLA框架 19 | 已验证事实(论文存在);无部署证据 |
| ABot-C0 | 四足运动 | 基于16,074个运动片段训练的运动控制;零样本跟踪 20 | 已验证事实(论文存在);无硬件证据 |
| OmniNav | 导航 | 5 Hz的统一导航框架 21 | 已验证事实(论文存在);无部署证据 |
| G3T / 多视角扩散 | 操作感知 | 利用多视角潜在先验学习动作流形 22 | 已验证事实(论文存在);无部署证据 |
尚待完成的工作。 三个差距显而易见。第一,没有集成证据:这些论文描述的是各自独立的框架,档案中没有任何内容显示它们被组合成单一系统。第二,没有硬件证据:档案中没有任何地方描述阿里巴巴的机器人平台,这意味着运动和控制操作的工作没有公开的目标本体。第三,没有自主性证据:没有任务、没有环境、没有成功率、没有监督模式。自主性判定为未知,置信度0.9,该判定是关于证据的陈述,而非对研究的批评。
编辑推断: 阿里巴巴的技术栈最好被理解为一家强大的AI基础设施和模型企业,附带研究级别的具身AI能力。基础设施和模型今天即可商业部署。具身工作则不然,而两者之间的差距在公开记录中没有任何东西可以弥合。
05研究、论文、作者与实验室
研究记录是档案中与机器人技术最直接相关的证据,值得精确说明它确立了什么、没有确立什么。
论文。 有四篇 arXiv 论文归属于 AMap/Alibaba 研究:
- SSM-VLA — "Seeing Space and Motion: Enhancing Latent Actions with Geometric and Dynamic Awareness for Vision-Language-Action Models" — 提出了一种 VLA 框架,将视觉思维链推理与几何和动态感知相结合 19。
- ABot-C0 — "Behavior Foundations for Quadruped Robots: ABot-C0 Technical Report" — 描述了基于 16,074 个运动片段训练的四足运动控制,并声称具备零样本跟踪能力 20。
- OmniNav — 一个以 5 Hz 运行的统一导航框架 21。
- G3T / 多视角扩散 — "Learning Action Manifold with Multi-view Latent Priors for Robotic Manipulation" — 通过多视角潜在先验处理操作任务 22。
这些是已验证事实,因为论文确实存在、可公开访问,并且描述了归属于它们的框架。它们没有确立的是部署。一份描述基于 16,074 个运动片段训练的四足控制器的技术报告是一种研究产物;它并不能证明 Alibaba 运营四足机器人、销售四足机器人,或已展示四足机器人在客户环境中执行有用工作 20。
实验室与作者。 档案将机器人研究工作归属于 AMap,即 Alibaba 的地图与导航子公司 19202122。这是一个有意义的组织细节。AMap 的核心能力是导航、地图和空间数据,这与 OmniNav 方向以及 SSM-VLA 中的几何感知框架自然契合 1921。它与四足运动和操作任务的契合则不那么明显,这暗示要么是研究授权范围扩大,要么是与外部团队合作。未知: 档案未披露 AMap/Alibaba 归属之外作者的单位信息,未识别首席研究员,也未说明该工作是由专门的机器人实验室开展,还是由承担其他主要职责的研究人员完成。这是一个真实缺口;在机器人研究中,核心团队的身份和连续性往往比论文本身更能预测产品化前景。
作为研究成果的模型。 Qwen 3.7 Max 和 Wan 3.0 是与研究相邻的成果,拥有已发布的基准测试,并且就代码审查 CLI 而言,还在 Apache 2.0 许可下发布了 1.2.0 版本的开源版本,支持 10+ 种语言 25。该开源发布值得注意,因为它是一种容易核查的已验证事实:许可证、版本和语言支持均可检查。它还展示了一种模式——内部工具经过两年实战检验后再开源——Alibaba 已在其他地方应用这一模式,未来也可能将其应用于机器人组件 25。
研究没有展示的内容。 档案中没有任何论文报告已部署系统、客户试验、现场研究、故障分析或安全案例。没有任何论文报告自主性水平、监督要求或遥操作。没有任何论文报告 Alibaba 自研机器人的硬件规格。这些研究处于框架层面和基准层面,这对 arXiv 工作而言很正常,但不足以支撑任何部署主张。
<!-- module: papers --> <!-- module: authors-labs --> <!-- module: repos --> <!-- module: datasets -->06媒体证据库:视频证明了什么
档案包含六个视频来源,它们可以清晰地分为三类:企业访问式新闻、供应商演示和财务评论。它们都不是自主机器人工作的证据,值得明确说明原因。
企业访问。 CNBC 总部报道提供了杭州全球总部地点、约 100,000 名全球员工以及杭州 20,000+ 人的数字 27。就企业事实而言,这属于已验证事实级别——一家拥有拍摄权限的大型广播机构——并且它也是“>$400bn market cap”这一数字的来源,而该数字与 CNBC 自己实时报价的 $281.5bn 相冲突 327。这一冲突具有启发意义:视频中的数字很可能已经过时或被四舍五入,应优先采用实时金融数据提供商的数据。该视频确立了企业规模和文化;它没有确立机器人能力。
供应商演示。 Qwen 3.7 Max 上手体验和“Sovereign of Long-Horizon AI Agents”视频展示了该模型的能力,包括 35+ 小时内核优化、1,000+ 次工具调用的主张 2326。open-code-review 短片展示了 CLI 发布 25。这些是以视频形式呈现的公司主张。它们有助于理解 Alibaba 声称其模型能做什么。它们不是独立验证,而且关键的是,它们不是机器人任务。一个语言模型运行软件优化循环 35 小时,并不能告诉你任何物理系统是否能自主执行任务。
财务评论。 “$6.5B cash burn”视频提供了 FY2026 自由现金流数字、净利润下降 75%、RMB 67.68bn 资本开支、利润率从 14% 压缩至 5%、RMB 16bn AI ARR、45% 云增长以及连续十二个季度 AI 收入三位数增长 24。这些是通过独立评论转述的公司主张;它们在方向上是可信的,但在依赖其作出任何决策之前,应根据 filings 进行核实。
媒体库证明了什么,没有证明什么。 它证明 Alibaba 是一家大型、以 AI 为重点的公司,拥有活跃的传播运作,以及一个它愿意公开展示的模型组合。它没有证明自主性、部署或机器人能力。档案中没有 Alibaba 机器人执行任务的视频,无论是否经过编排。这种缺失本身就是发现。
媒体库
07商业现实
Alibaba的商业现实可分为三项业务,其证据质量差异显著:云与AI、B2B市场,以及机器人业务(该业务尚无商业现实可供评估)。
云与AI——真实、增长中、极度消耗资本。 据报道,AI模型服务ARR超过160亿元人民币,云外部收入增长45%,AI产品收入已连续十二个季度实现三位数增长24。这些是经由财经媒体转述的公司声明。资本支出和现金流数据——资本支出676.8亿元人民币,自由现金流为负64.8亿美元,净利润下降75%,利润率从14%压缩至5%——是同一叙事中的成本端24。编辑推断: 云与AI业务在商业上是真实的,且在战略上处于核心地位,但目前其消耗的资本超过其产生的资本,而800亿港元的融资之所以存在,正是因为内部现金流已无法覆盖该计划69。
B2B市场——真实、有定价、声誉存在争议。 Alibaba.com的美国卖家会员费为每年1,999美元,附带AI店铺和商品列表工具、Trade Assurance、约两周的入驻流程以及一键迁移功能1。Trade Assurance被宣传为保障超过1.6亿笔订单并每日处理超过5亿美元1。这些是描述规模的公司声明,而非可靠性证明。
关于可靠性的独立证据褒贬不一,应如实呈现。多个社区帖子记录了严重的买家受损案例:货物从未发货、退款未收到、问题无人回应,以及一种认为Alibaba不为保证交付提供支持的普遍看法293133。其他买家则报告称,除运输缓慢且昂贵外,没有遇到重大问题3031。诚实的解读是:Alibaba.com是一个合法平台,但确实存在欺诈问题;交易结果在很大程度上取决于供应商选择和买家尽职调查;Trade Assurance的规模数据与投诉模式并不矛盾——一项服务可以每日处理5亿美元,同时仍然让个别买家失望。
| 声明 | 来源类型 | 独立证据 | 评估 |
|---|---|---|---|
| Trade Assurance保障超过1.6亿笔订单,每日超5亿美元 | 公司声明 1 | 社区关于未交付和退款失败的报道293133 | 规模声明可信;可靠性声明未获支持 |
| AI模型服务ARR超过160亿元人民币 | 公司声明 24 | 档案中无 | 方向性参考;需对照财报核实 |
| 云外部收入增长45% | 公司声明 24 | 档案中无 | 方向性参考;需对照财报核实 |
| 美国卖家会员费每年1,999美元 | 已验证事实 1 | 已公布的定价页面 | 可直接核实 |
机器人业务——公开证据中不存在商业现实。 没有客户、没有合同、没有部署、没有定价、没有试点。档案中没有任何内容能让分析师将Alibaba作为机器人供应商进行评估。未知: 是否有任何机器人研究已转移至业务部门,以及是否有任何外部方为此付费。
客户与部署
本报告第二部分将涵盖第8至第14节。
08市场与使用场景
Alibaba不卖机器人。这是本节最重要的一个定性事实,值得在任何市场分类之前先说明,因为将Alibaba塞进"机器人市场"叙事的诱惑很大,而根据此处汇集的证据,这种叙事并不成立。Alibaba以商业规模出售的是云计算、AI模型访问、电商基础设施、物流、支付和广告。其与机器人相关的产出是研究(来自AMap部门的四篇arXiv论文,见§5),以及间接地——其他公司的机器人最终可能运行其上的算力和模型层。任何将Alibaba视为机器人供应商的市场分析,都是看错了公司。
话虽如此,Alibaba的可触达市场确实以三种具体且有依据的方式与机器人领域交叉,值得清晰地区分。
第一:AI基础设施作为机器人领域的投入品。 800亿港元的配售,净收益100%用于全栈AI,其中约60%投向全球计算基础设施,40%投向AI数据中心和云升级689,是本档案中最大的单笔资本承诺。所述目的是构建Qwen和Wan等模型运行的算力底座811。机器人公司正日益成为这一底座的消费者:训练VLA模型、在边缘运行推理、存储和处理多模态数据。Alibaba Cloud是这一需求的合理供应商。但"机器人公司的合理供应商"不等于"机器人公司",且档案中没有任何具名的Alibaba Cloud机器人客户。这是关于市场邻近性的推断,而非经过验证的收入线。
第二:电商与物流界面。 Alibaba的核心商业业务(Taobao、Tmall、Alibaba.com、Cainiao物流)运营规模之大,使仓库自动化、最后一公里配送和履约机器人具有经济上的重要性。Alibaba历史上曾投资并运营自动化仓储,其Cainiao部门已部署自动分拣。然而,档案中没有关于Cainiao机器人部署的事实、没有具名的自动化供应商、也没有披露的机器人车队规模。这是一个真实的空白。当一家Alibaba这种规模的公司运营物流基础设施时,缺乏公开的机器人披露本身就是信息:要么自动化平平无奇、不值得营销,要么它不是战略优先事项。未公开披露。
第三:AMap研究界面。 AMap(高德地图)是Alibaba的地图和导航子公司,也是档案中四篇机器人论文的机构归属:SSM-VLA 19、ABot-C0 20、OmniNav 21,以及多视角扩散操作工作22。AMap的商业业务是消费者和企业导航、网约车聚合以及位置服务。机器人研究似乎是探索性的,瞄准的能力(导航、运动控制、操作)最终可能反哺自动驾驶汽车、配送或具身AI。档案中没有证据表明这些研究已产品化,也没有证据表明存在上市推进动作。AMap机器人研究目前的市场是研究社区。
使用场景表:有证据的与推断的
| 使用场景 | 证据状态 | 档案实际显示的内容 |
|---|---|---|
| 面向第三方的云/AI算力 | 已验证商业 | Alibaba Cloud外部收入+45%;AI产品收入连续12个季度三位数增长818 |
| AI模型API访问(Qwen、Wan) | 已验证商业 | Wan3.0 API定价$0.05–$0.20/秒;Qwen 3.7 Max仅API112326 |
| 电商市场(B2B/B2C) | 已验证商业 | Alibaba.com美国卖家会员$1,999/年;Trade Assurance规模声明1 |
| 物流/仓库机器人 | 未公开披露 | 无关于Cainiao机器人车队或自动化供应商的事实 |
| 自主导航产品 | 仅研究 | OmniNav论文,5 Hz统一导航21;无产品 |
| 四足/足式机器人 | 仅研究 | ABot-C0运动控制,16,074个片段,零样本跟踪20;无产品 |
| VLA/操作系统 | 仅研究 | SSM-VLA 19、多视角扩散操作22;无产品 |
| 消费/家用机器人 | 无证据 | 档案中无任何内容 |
诚实的解读是:Alibaba与机器人相关的市场是(a)算力和模型层,它在此是真正的商业参与者;(b)研究,它在此是可信但尚未产品化的参与者。物流和消费机器人市场——这种规模的公司可能合理运营的领域——在此汇集的公开记录中根本没有证据。这是一个发现,而非需要掩盖的空白。
还有一个市场考量值得提及:需求的地理分布。Alibaba的AI基础设施建设在表述上明确是全球性的(60%投向"全球计算基础设施")9,但其商业重心仍在中国,其国际扩张(Alibaba.com、Alibaba Cloud国际、Lazada、Trendyol)是真实的,但相对于国内业务仍是次要的。对于考虑将Alibaba作为供应商的机器人公司而言,相关问题是数据驻留、延迟和监管管辖,而档案均未涉及这些。对于投资者而言,相关问题是AI资本支出能否转化为持久的利润率,§7和§11对此有所讨论。
09竞争格局
阿里巴巴在多个不同的领域展开竞争,将它们混为一谈会导致糟糕的分析。本档案支持从四个方面进行竞争解读:中国云与AI基础设施、基础模型、电子商务,以及(较弱的)机器人研究。每个领域都有不同的竞争集合,而阿里巴巴在其中的地位差异显著。
云与AI基础设施。 国内主要竞争对手是腾讯云、华为云、百度AI云,国际上是AWS、Microsoft Azure和Google Cloud。阿里云是中国市场份额最大的云服务提供商,在全球范围内是一个有意义但规模较小的参与者。2026年的竞争态势由资本支出主导:3800亿元人民币的三年承诺(另有4800亿元正在考虑中)810是对同一场算力军备竞赛的回应——这场竞赛已推动Microsoft、Google和Amazon创下资本支出纪录。阿里巴巴相对于美国超大规模云厂商的劣势在于获取前沿芯片,这一约束在§10中讨论。其优势在于国内规模以及云与自有模型栈的整合。
基础模型。 Qwen与DeepSeek、百度的Ernie、智谱、Moonshot以及西方开放权重生态(Llama、Mistral)竞争。本档案报告Qwen 3.7 Max在GPQA Diamond上达到92.4%,在SWE-bench Verified上达到80.4%,仅限API,具有1M token上下文2326。这些是公司报告的基准测试结果,应据此对待,但它们将Qwen置于中国模型的顶级梯队,并在某些推理任务上与西方前沿模型具有竞争力。战略区别在于Qwen拥有大量开放权重传承(本档案提到一个Apache 2.0下的开源代码审查CLI 25),这即使在无法直接变现的地方也能建立开发者心智份额。Wan3.0在视频生成领域与Sora、Runway、Kling等竞争11。
电子商务。 Alibaba.com在B2B跨境领域与Global Sources、Made-in-China以及日益增长的直达买家渠道竞争。国内,淘宝/天猫与拼多多和京东竞争。这是阿里巴巴成熟、产生现金的核心业务,这里的竞争故事是利润防守而非增长,正如§7所指出的(营业利润率从14%压缩至5%)。
机器人研究。 在这方面阿里巴巴是一个次要参与者。AMap论文19202122所处的领域挤满了Unitree、UBTech、AgiBot、Galbot以及主要学术实验室。阿里巴巴没有机器人产品,没有披露的机队,也没有具名机器人客户。将其视为机器人竞争者将是一个范畴错误。
竞争定位表
| 领域 | 阿里巴巴地位 | 主要竞争对手 | 证据强度 |
|---|---|---|---|
| 中国云 | 份额领先者 | 腾讯、华为、百度 | 强(营收增长有报告) |
| 全球云 | 挑战者 | AWS、Azure、GCP | 中等(提及国际扩张,份额未披露) |
| 基础模型 | 中国顶级,全球有竞争力 | DeepSeek、百度、智谱、Llama生态 | 中等(公司基准测试) |
| 视频生成 | 活跃 | Sora、Runway、Kling | 弱(单一产品报告) |
| B2B电子商务 | 领先者 | Global Sources、Made-in-China | 强(定价/产品有记录) |
| 国内电子商务 | 承压的领先者 | 拼多多、京东 | 中等(利润率压缩有报告) |
| 机器人 | 仅为研究参与者 | Unitree、UBTech、AgiBot、学术实验室 | 弱(仅有论文,无产品) |
对机器人受众而言最重要的竞争结论:阿里巴巴不是机器人竞争者,但它是机器人公司的潜在供应商(算力、模型),以及该领域的潜在收购方或战略投资者。它对机器人公司的竞争压力是间接的,通过它们所依赖的AI层的成本和能力,而非通过直接的产品竞争。这种情况是否会改变,取决于AMap的研究是否会被产品化,而本档案没有给出近期内可以预期的理由。
竞品对比
| 机器人 | 厂商 | 自主性 | 可信度 |
|---|---|---|---|
| iRobot Roomba Combo 10 Max | iRobot | Autonomous | 0.90 |
| Mobile ALOHA (Stanford) | Stanford University | Teleoperated | 0.90 |
| 1X NEO | 1X Technologies | Remote-Assisted | 0.90 |
10地缘政治背景与约束
Alibaba 正处于三条地缘政治断层线的交汇处,而本档案材料触及了全部三条,却未能解决其中任何一条。本节陈述有证据支持的内容,并标注无证据支持的内容。
出口管制与芯片获取。 对 Alibaba AI 雄心最具实质性的约束是先进半导体的获取。本档案材料未指明具体的芯片限制,但资本支出计划(3800 亿元人民币,可能达 4800 亿元人民币)810 以及将此次配售明确框定为资助“全栈 AI”的表述 68,必须放在中国企业面临最先进 Nvidia 加速器获取受限、并被推向国产替代方案(Huawei Ascend、Cambricon 等)的背景下来解读。本档案材料未披露 Alibaba 的芯片采购来源、其国产芯片组合比例,或其所接受的性能损失。这是一个重大未知数:AI 建设的经济性在很大程度上取决于 Alibaba 能否以具有竞争力的每 FLOP 成本获取算力。未公开披露。
美国上市与监管风险。 Alibaba 在 NYSE(BABA)以及 HKEX(9988)上市 234。这种双重上市使其面临美国证券监管、《外国公司问责法案》框架以及周期性的退市压力风险,同时也面临中国对数据、技术出口和对外投资的监管。本档案材料不包含关于当前 HFCAA 状态或任何具体监管行动的事实。800 亿港元的配售是在香港执行的 67,这与深化香港上市作为对冲美国上市风险的策略相一致,但本档案材料并未将此表述为动机。编辑推断,非经核实的事实。
数据、司法管辖区与机器人维度。 具体到机器人领域,地缘政治约束是数据驻留和模型部署司法管辖区。一个在中国用数据训练的 VLA 模型,部署在欧洲或美国的机器人上,会引发关于数据流动、模型来源和监管合规(EU AI Act、美国行业规则)的问题。本档案材料不包含关于 Alibaba 机器人数据治理的事实,因为 Alibaba 没有已部署的机器人产品。这一约束只有在研究被产品化后才会变得具有实质性。
配股反应作为地缘政治信号。 CNBC 报道称,在 102 亿美元配售公告后,Alibaba 股价下跌 10% 14。在一项资本募集上出现单日 10% 的跌幅是一个强烈的市场信号,值得仔细解读。它表明投资者对稀释以及 AI 资本支出回报状况的担忧,而不一定是地缘政治担忧。但考虑到该公司股价已远低于其 52 周高点(区间为 91.99–192.67,股价为 113.24 美元)234,这一反应表明市场并未将 AI 转型定价为确定之事。地缘政治背景,包括芯片获取和美国上市风险,是原因之一。
本档案材料不支持的内容。 本档案材料中没有证据表明 Alibaba 受到制裁、有针对它的具体出口管制行动、有机器人特定的技术限制,或对其机器人研究有任何政府干预。不应基于这些证据提出 Alibaba 在机器人领域被“封锁”或在 AI 领域被“限制”的说法。这些约束是真实但普遍的,且适用于 AI 基础设施业务,而非尚不存在商业化的机器人业务。
约束摘要
| 约束 | 档案材料中的证据 | 置信度 |
|---|---|---|
| 先进芯片获取 | 由 AI 资本支出和中国背景隐含;未明述 | 低(推断) |
| 美国上市/HFCAA 风险 | 确认 NYSE/HKEX 双重上市;未注明任何行动 | 中等(仅为上市事实) |
| 机器人数据驻留 | 无事实(无机器人产品) | 不适用 |
| 市场对 AI 资本支出的反应 | 配售时股价下跌 10% 14 | 高(已报道) |
| 对 Alibaba 的制裁 | 无证据 | 不适用 |
地缘政治解读,直白地说:Alibaba 的 AI 建设是一场赌注——赌它尽管在获取最佳芯片方面受限,仍能组装出有竞争力的算力和模型,并且其香港上市提供了足够的资本市场韧性。本档案材料支持这场赌注和资本募集的存在;它不支持关于这场赌注是否会成功的任何结论。
11炒作、现实与难看的一面
本节是报告的纪律检查。它将Alibaba及其生态系统所宣称的内容与独立证据所支持的内容区分开来,并直言不讳地指出差距。
炒作。 三个主张主导着宣传面。第一,“全栈AI”叙事:800亿港元配售100%投向AI,3800亿元人民币资本支出计划,AI收入连续十二个季度以三位数速率增长6818。第二,模型性能叙事:Qwen 3.7 Max在GPQA Diamond上达到92.4%,在SWE-bench Verified上达到80.4%,100万token上下文,以及供应商演示的35小时以上连续内核优化任务,包含1,000+次工具调用2326。第三,市场信任叙事:Trade Assurance保障1.6亿+订单并每日处理5亿美元+1。
现实。 融资由多份官方文件和新闻来源验证,规模、股份数量和价格在各来源间一致67916。AI收入增长和云外部收入+45%的报道一致818。模型发布(Wan3.0、Qwen 3.7 Max、开源代码审查CLI)有据可查11232526。AMap机器人论文确实存在,并在arXiv上同行可见19202122。这些是真实的产物。该公司在资本部署和模型发布层面上正在做它所说的事情。
难看的一面。 三件事。第一,财务:季度净利润下降75%,2026财年自由现金流为负64.8亿美元,营业利润率从14%压缩至5%24。AI转型是在盈利能力恶化的背景下获得资金的,市场在配售后的10%抛售14反映了这一点。第二,自主性主张:35小时以上的内核优化演示是软件模型演示,不是物理机器人任务,且未经独立验证。档案的自主性判定为“未知”,置信度高(0.9),该判定应被尊重。没有任何Alibaba机器人被展示为自主执行任务、在监督下执行任务、远程辅助执行任务或遥操作执行任务。第三,市场声誉:独立社区报告记录了反复出现的诈骗和未交付投诉、买家无法获得退款、问题得不到答复,尽管有Trade Assurance营销29303133。供应商的主张描述的是服务的规模,而非其可靠性。
主张与证据对照表
| 主张 | 来源类型 | 独立证据 | 判定 |
|---|---|---|---|
| 筹集800亿港元,100%投向AI | 官方文件+多家新闻 | 各来源一致67916 | 已验证 |
| 3年3800亿元人民币资本支出 | 公司/新闻 | 报道一致810 | 已验证(计划,非结果) |
| AI收入三位数增长12个季度 | 公司 | 有报道18 | 公司主张,可信 |
| Qwen 3.7 Max基准测试 | 公司 | 档案中未经独立复现 | 公司主张 |
| 35+小时自主内核优化 | 供应商演示 | 无独立验证 | 未验证;非机器人任务 |
| Trade Assurance 1.6亿+订单 | 公司 | 规模主张;可靠性被社区反驳293133 | 公司主张;信任缺口 |
| AMap机器人论文 | arXiv | 同行可见19202122 | 已验证(研究,非产品) |
| 任何已部署的自主机器人 | 无 | 无 | 无证据 |
核心纪律要点。 档案的总结明确:没有证据表明Alibaba有任何已部署的、执行任务的自主机器人系统,只有研究框架和软件模型。精心编排的演示不是自主工作的证明;发货不是生产性部署的证明;合作公告不是付费客户的证明。Alibaba的机器人产出是研究。其商业产出是云、模型和电子商务。这两个事实之间的差距正是炒作所在之处,本报告拒绝弥合它。
声明追踪
该说法仅基于阿里巴巴/高德研究人员的arXiv论文[19],文中描述了研究框架,但没有任何独立第三方的复现、基准对比或真实机器人部署证据。
该技术报告[20]为自行发表的arXiv论文,描述了训练数据与零样本跟踪,但没有独立硬件测试、视频验证或第三方对实体四足机器人的评估。
5 Hz导航的说法来自阿里巴巴/高德的arXiv论文[21],属于研究成果,未在已部署的机器人平台上获得独立验证。
这是针对软件模型的厂商演示[23][26],并非实体机器人任务,且档案明确指出没有任何独立证据证实其持续自主运行能力。
档案中没有任何已部署、可执行任务的自主机器人系统的证据——仅有研究框架(SSM-VLA、ABot-C0、OmniNav、G3T)和软件模型——自主性结论明确为“未知”。
独立的Reddit社区报告[29][30][31][33]记录了反复出现的诈骗/未发货投诉、无人回应以及尽管有贸易保障宣传却无法保证交付的情况,与所暗示的可靠性相矛盾。
官方文件[6][7][9]及独立新闻[8][10][12][14]证实了800亿港元的配售规模、股数、价格及100%用于AI的分配,但计算基础设施与AI数据中心之间60/40的拆分仅依据单一文件[9]。
这些指标仅出现在引用公司数据的新闻报道[11][24]中,没有独立审计、监管文件细分或第三方对ARR及增长数据的验证。
12未来情景
情景不是预测。它们是一种结构化的思考方式,用来探讨不同结果需要满足哪些条件,以及哪些证据能够区分它们。以下提供三种情景,并附上能够证实或证伪每种情景的路标。
情景A:AI基础设施押注获得回报(概率:中等,约40%)。 Alibaba将800亿港元的配售和3800亿元人民币的资本开支转化为可持续的云和模型业务,AI收入增长转化为利润率回升。Qwen和Wan成为企业和开发者使用的参考模型,Alibaba Cloud在全球AI算力需求中占据可观份额。在这一情景下,机器人公司是Alibaba算力和模型的客户,而Alibaba的AMap研究可能为自主导航产品提供支持。路标:营业利润率回升至10%以上;自由现金流转正;Qwen或Alibaba Cloud获得具名的非中国企业客户;AMap导航或运动系统实现产品化。档案目前显示的是资本部署,而非利润率回升,因此这一情景是对执行力的押注,而非当前状态。
情景B:AI建设拖累资产负债表,却未带来机器人回报(概率:中高,约45%)。 资本开支已经花出,AI收入增长但不足以抵消利润率压缩和负自由现金流,市场继续对转型打折扣。Alibaba仍是一家强大的云和电商公司,但不是前沿AI领导者,受制于芯片获取。机器人研究停留在研究阶段。路标:利润进一步下滑;额外融资;资本开支指引下调;没有产品化的机器人产出。档案中的财务事实(净利润-75%,自由现金流-$6.48B,利润率14%→5%)24与这一情景正在发生相一致。
情景C:Alibaba成为机器人玩家(概率:低,约15%)。 Alibaba将AMap研究产品化为导航、配送或具身AI产品,或收购一家机器人公司,或分拆出一个机器人部门。这需要一项目前没有证据支持的战略决策。路标:发布带规格参数的机器人产品;具名的机器人客户;机器人收购;拥有独立损益表的专门机器人业务单元。档案中没有任何这些内容。纳入这一情景是为了完整性,而非因为证据支持它。
情景表
| 情景 | 概率 | 关键路标 | 当前证据 |
|---|---|---|---|
| A:AI押注获得回报 | ~40% | 利润率回升,具名客户 | 资本已部署;利润率未回升 |
| B:承压但无机器人回报 | ~45% | 利润进一步下滑,资本开支削减 | 财务数据与此一致 |
| C:成为机器人玩家 | ~15% | 机器人产品/客户/收购 | 无 |
这些情景在短期内并非互斥:Alibaba可以在财务上处于情景B,同时情景A的模型业务在增长。区分变量是利润率,而非收入。而在所有三种情景中,机器人问题都是次要的,这本身就是从机器人行业视角看Alibaba最重要的结构性事实。
13持续跟踪清单
这份清单的设计目的是被使用,而不是被归档。每一项都指明了一个具体的、可观察的信号,以及能够改变评估的证据。各项按其所回答的问题分组。
关于AI基础设施押注(回答:情景A还是B正在展开?)
- 季度营业利润率。关注是否回升至10%以上。档案当前数字为5%,低于此前的14% 24。
- 自由现金流。关注是否恢复为正。档案报告FY2026为-$6.48B 24。
- 资本开支指引。关注是否确认4800亿元人民币的上限数字,或从3800亿下调 810。
- Qwen或Alibaba Cloud在中国以外的具名企业客户。档案中没有;一个具名的非中国客户将是强烈的积极信号。
- 额外融资。第二次配售将表明第一次不够。
关于模型栈(回答:Qwen/Wan是否具有竞争力并实现变现?)
- 对Qwen 3.7 Max的92.4% GPQA Diamond和80.4% SWE-bench Verified进行独立基准复现 2326。在复现之前,公司自报基准应被视为声明。
- Wan3.0 API定价和使用量披露 11。定价已披露($0.05–$0.20/秒);使用量未披露。
- 开源发布及其采用情况。Apache 2.0代码审查CLI 25是开发者生态战略的信号。
关于机器人(回答:情景C是否正在浮现?)
- 任何带规格参数的机器人产品公告。档案中不存在。
- 任何具名的机器人客户或付费部署。不存在。
- 任何机器人收购或专门业务单元。不存在。
- 任何描述已部署系统而非框架的AMap研究论文。这四篇论文 19202122 都是研究。
- 任何针对物理系统的自主性声明,并附独立验证。唯一的自主性声明是一个软件演示 26,未经证实。
关于市场平台(回答:信任差距是否在缩小?)
- 独立的买家保护结果,而非规模声明。档案中的社区证据 29303133 记录了损害,尽管有Trade Assurance的营销宣传。
- Trade Assurance条款或争议解决透明度的任何变化。
关于地缘政治(回答:约束是否具有约束力?)
- 芯片采购来源或国产芯片比例的披露。未公开披露。
- 美国对上市或技术出口的任何监管行动。
- 影响中国AI模型在西方市场的数据驻留或模型部署规则。
清单摘要
| 信号 | 当前状态 | 它将改变什么 |
|---|---|---|
| 营业利润率>10% | 5% 24 | 证实情景A |
| 自由现金流为正 | -$6.48B 24 | 证实情景A |
| 具名非中国AI客户 | 无 | 证实商业牵引力 |
| 独立Qwen基准 | 无 | 证实模型声明 |
| 机器人产品 | 无 | 开启情景C |
| 机器人客户 | 无 | 开启情景C |
| 芯片采购披露 | 无 | 解决关键未知 |
这份清单的目的是防止评估随叙事漂移。如果机器人相关项目没有任何进展,那么正确的结论仍然是Alibaba不是一家机器人公司,无论它部署了多少AI资本。
14来源与方法论
方法论。 本报告基于2026-09-18收集的研究档案汇编而成,涵盖34个编号来源,包括官方文件、金融数据提供商、新闻媒体、arXiv预印本、视频报道和社区论坛。该档案的整体置信度为0.62,反映出金融和AI基础设施方面的证据基础较强,而机器人方面的证据基础薄弱。本报告全程采用四标签证据准则:已验证事实(监管文件、官方产品文档、具名客户确认、同行评审或一手研究,或多个独立来源);公司声明(由公司陈述,未经独立验证);编辑推断(基于公开证据的合理结论);以及未知项(未公开披露)。未引用任何未出现在档案中的来源。未对Alibaba的任何系统赋予自主性等级,因为档案中不包含已部署的、可执行任务的自主机器人的证据。自主性判定为"未知",置信度0.9。
已知局限性。 档案中不包含Alibaba官方的机器人产品文档、具名机器人客户、已披露的机器人车队,也没有对任何自主性声明的独立验证。市值数据存在冲突(CNBC为2815亿美元,而某视频来源为超过4000亿美元);本报告认为CNBC的数据支撑更为充分。市场声誉证据来自社区,因此仅具参考性而非权威性,但因其是该问题上唯一的独立证据而予以收录。在档案内容薄弱之处,本报告如实说明,而非填充篇幅。
来源。
1 Alibaba.com US Seller Pricing & Plans — https://seller.alibaba.com/us 2 Alibaba Group Holding Limited (BABA) Stock Price, News — https://finance.yahoo.com/quote/BABA/ 3 BABA: Alibaba Group Holding Limited - Stock Price, Quote — https://www.cnbc.com/quotes/BABA 4 Alibaba Group Holding Limited (BABA) Stock Price, Quote — https://seekingalpha.com/symbol/BABA 5 Alibaba: BABA Stock Price Quote & News — https://robinhood.com/us/en/stocks/BABA/ 6 Alibaba Group Announced Completion of HK$80 Billion Placing of New Shares in Hong Kong — https://www.alibabagroup.com/en-US/document-2029365886510432256 7 阿里巴巴集团宣布800亿港元配售新股份定价(英文版) — https://ali-home.alibaba.com/document-2028384807859257344 8 Alibaba is raising $10.2bn and spending all of it on AI — https://thenextweb.com/news/alibaba-10-2bn-share-placement-ai-infrastructure 9 Alibaba raises HK$80B for AI and cloud buildout | BABA SEC Filing - Form 6-K — https://www.stocktitan.net/sec-filings/BABA/6-k-alibaba-group-holding-ltd-current-report-foreign-issuer-ac33cda68009.html 10 Alibaba Raising $10.2B for AI Infrastructure Buildout - Mingtiandi — https://www.mingtiandi.com/real-estate/data-centres/alibaba-raising-10-2b-for-ai-infrastructure-as-data-centre-push-accelerates/ 11 Alibaba's Wan 3.0 AI Debut Follows $10.2B Share Sale: What's Ahead? — https://futureisforward.com/alibabas-wan-3-0-ai-debut-follows-10-2b-share-sale-whats-ahead/ 12 Alibaba to issue US$10 billion in new shares for huge AI push amid strong investor demand | The Star — https://www.thestar.com.my/aseanplus/aseanplus-news/2026/08/28/alibaba-to-issue-us10-billion-in-new-shares-for-huge-ai-push-amid-strong-investor-demand 13 Form 6-K - Report of foreign issuer [Rules 13a-16 and 15d-16] — https://www.advfn.com/stock-market/NYSE/BABA/stock-news/99178368/form-6-k-report-of-foreign-issuer-rules-13a-16 14 Alibaba shares plunge 10% after $10.2 billion — https://www.cnbc.com/2026/08/24/alibaba-share-placement-drop-ai-hong-kong.html 15 Alibaba Group plans to raise $10.2B through a proposed — https://www.facebook.com/ForbesMENA.English/posts/alibaba-group-plans-to-raise-102b-through-a-proposed-placement-of-newly-issued-s/1640387998097087/ 16 Alibaba Group Announced Proposed Placing of New Shares in Hong Kong — https://www.businesswire.com/news/home/20260822562469/en/Alibaba-Group-Announced-Proposed-Placing-of-New-Shares-in-Hong-Kong 17 Press Room — https://www.alibabacloud.com/en/press-room?_p_lc=1 18 Alibaba's Investments in AI and Comprehensive — https://www.alibabagroup.com/document-1930116148192346112 19 Seeing Space and Motion: Enhancing Latent Actions with Geometric and Dynamic Awareness for Vision-Language-Action Models — https://arxiv.org/pdf/2509.26251 20 Behavior Foundations for Quadruped Robots: ABot-C0 Technical Report — https://arxiv.org/html/2607.07370 21 arXiv preprint — https://arxiv.org/pdf/2509.25687 22 Learning Action Manifold with Multi-view Latent Priors for Robotic Manipulation — https://arxiv.org/html/2605.11832v1 23 Qwen3.7 Max First Test – Hands-On With Alibaba's SMARTEST Model! — https://www.youtube.com/watch?v=YoVfPSh2Dvc 24 Can Alibaba Survive a $6.5B Cash Burn? The 2026 AI Pivot Decoded. — https://www.youtube.com/watch?v=JQ1jRDzeAKs 25 Alibaba Open Code Review — Two Years Of Battle-Tested AI Review, Open Sourced — https://www.youtube.com/watch?v=Yieeqs-47sI 26 Alibaba Qwen 3.7 Max: The Sovereign of Long-Horizon AI Agents — https://www.youtube.com/watch?v=dKPkcMVebKg 27 We went inside Alibaba's global headquarters | CNBC Reports — https://www.youtube.com/watch?v=fCJy0qY6NYI 28 YouTube video — https://www.youtube.com/watch?v=TL_pxgUQchQ 29 Should I trust Alibaba - Reddit — https://www.reddit.com/r/Alibaba/comments/1l1im9n/should_i_trust_alibaba/ 30 I'm new to Alibaba and am nervous about buying — https://www.reddit.com/r/Aliexpress/comments/1093nih/im_new_to_alibaba_and_am_nervous_about_buying/ 31 Anyone here who ordered from ALIBABA com? — https://www.reddit.com/r/Aliexpress/comments/1ezhdk4/anyone_here_who_ordered_from_alibaba_com/ 32 r/Alibaba — https://www.reddit.com/r/Alibaba/ 33 Is Alibaba for real? - Reddit — https://www.reddit.com/r/Alibaba/comments/16of9z4/is_alibaba_for_real/ 34 r/baba — https://www.reddit.com/r/baba/
结语。 本档案的核心发现是否定性的,应当毫不含糊地陈述:Alibaba是一家重要的AI基础设施和电商公司,拥有可信的机器人研究,但没有已部署的自主机器人系统。它投入的资本是真实的,它发布的模型是真实的,它发表的研究论文是真实的。机器人则不是。任何与此相反的评估都是在读炒作,而非读证据。